Break-Even Analysis
Lecture @ 2026-5-14
基础概念回顾
- 价格 (Price):公司销售产品的定价
- 成本 (Cost):公司购买组件的成本
- 固定成本 (Fixed Cost):不随生产数量变化的成本
- 可变成本 (Variable Cost):随生产数量变化的成本
- 产品贡献 (Contribution of a product):销售价格 - 可变成本
盈亏平衡分析
定义
盈亏平衡分析 (Break-Even Analysis) 是计算必须售出多少商品才能达到 **盈亏平衡点 (Break-Even Point)**的过程。盈亏平衡点是指公司总收入等于总成本的点,在这个点上,公司既没有盈利也没有亏损。
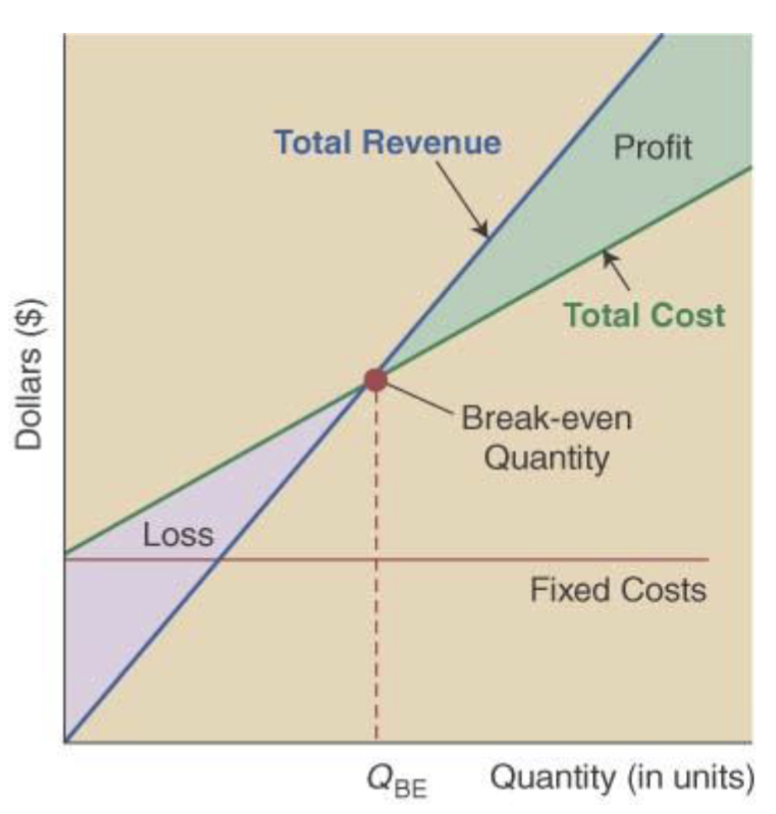
具体的过程是绘制总收入线和总成本线,计算不同数量下的固定成本和可变成本,并找到两条线的交点。
可以进行敏感性分析来验证所有假设的变化。
计算方法
通常有三种方法计算盈亏平衡点
- 盈亏平衡公式
- 表格法
- 图解法
盈亏平衡公式
首先,计算单位贡献毛利 (Contribution per unit),即每售出一个单位产品所贡献的利润。它是产品的售价减去单位可变成本。
然后
更具体的写法是
- :Total Cost,总成本
- :Fixed Cost,固定成本
- :Variable Cost per unit,每单位可变成本
- :Quantity,数量
- :Revenue,收入
- :Selling Price per unit,每单位售价
- :Quantity,数量
示例
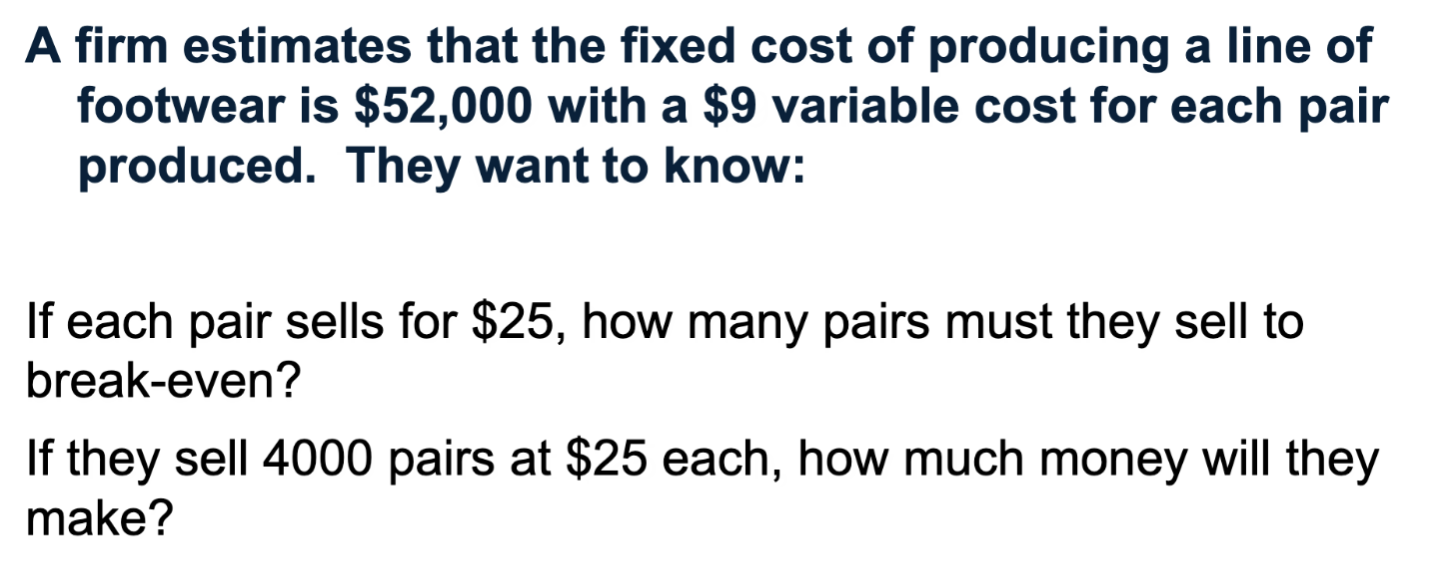
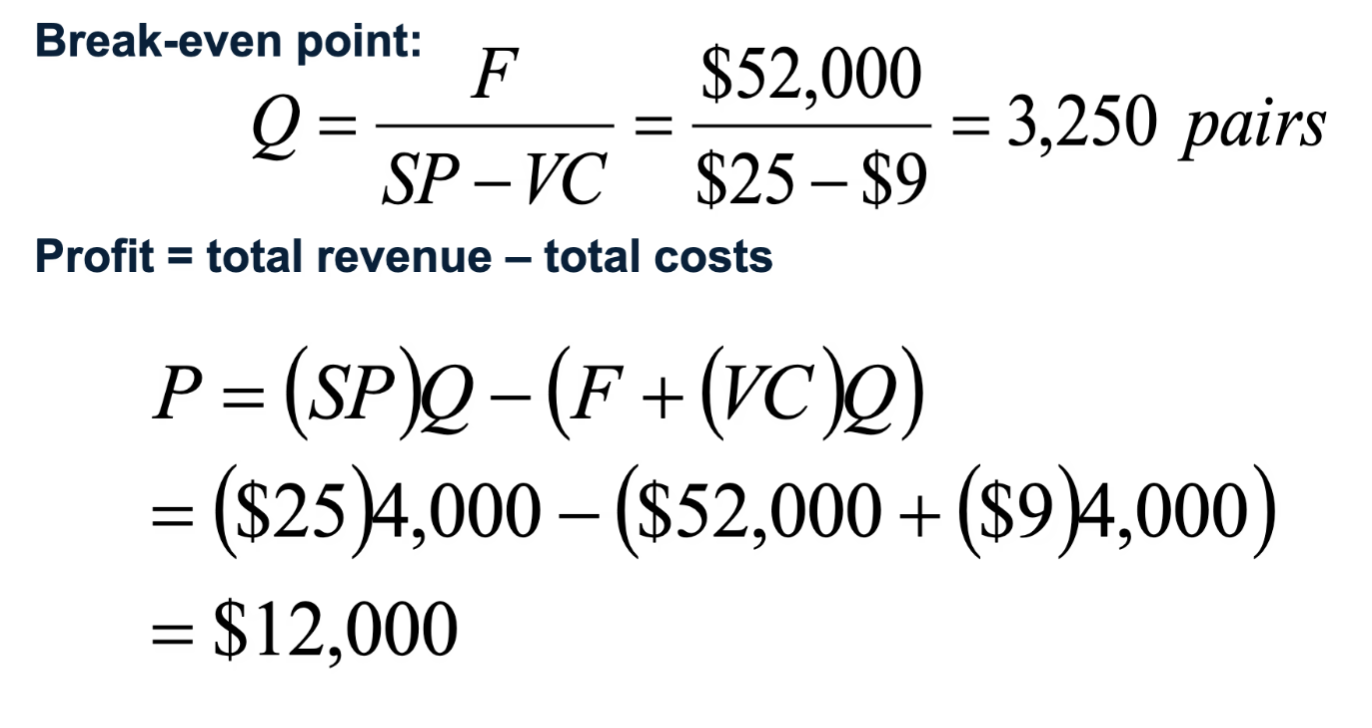
表格法
表格法使用表格来安排数据,进而识别盈亏平衡点。
比如如下例子:一个汉堡摊,日摊位租金 500 刀属于固定成本,制作汉堡的成本和人工是 1 刀,每个汉堡售价 2 刀。那么,制作成表格就如下所示
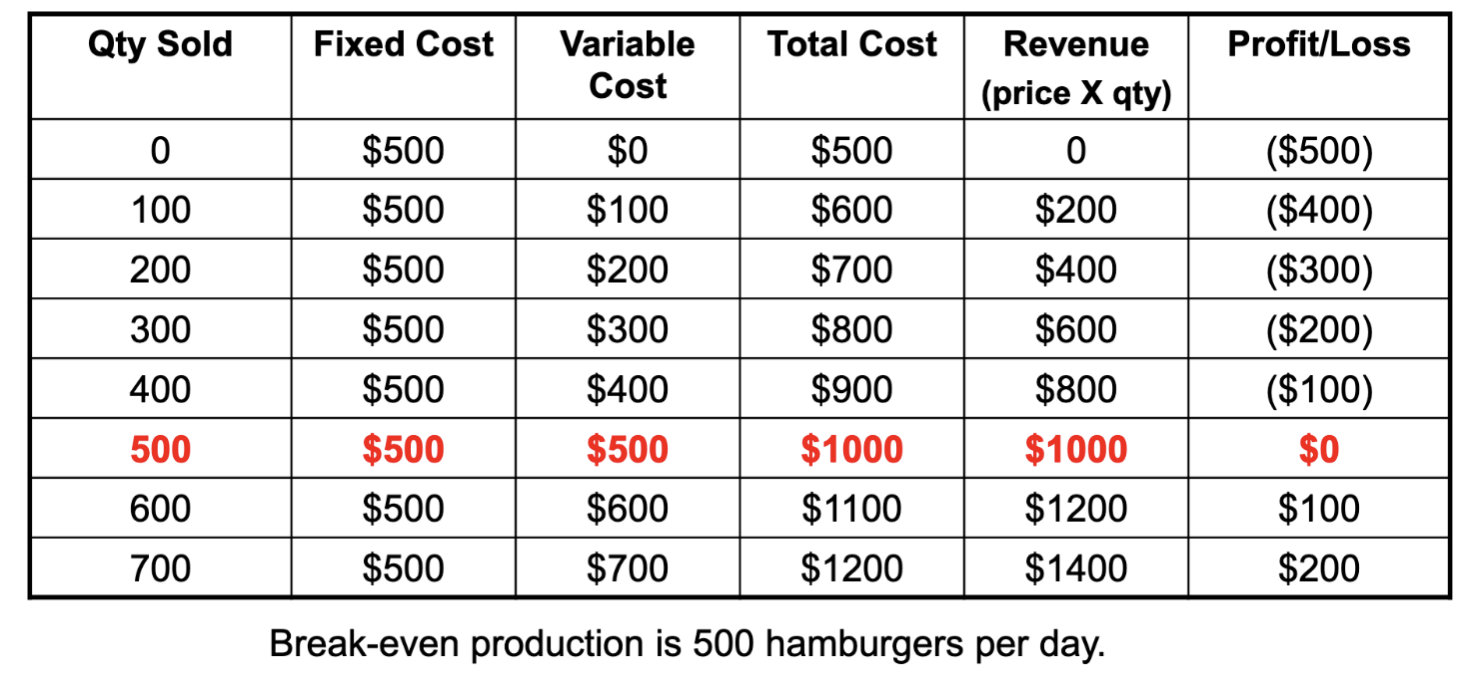
从图中可以看出,在日销 500 个汉堡时,盈亏平衡点达到,利润从负转正。
图解法
盈亏平衡图一共展示了三条信息:
- 固定成本
- 总成本:固定成本 + 可变成本
- 销售收入:售价 销量
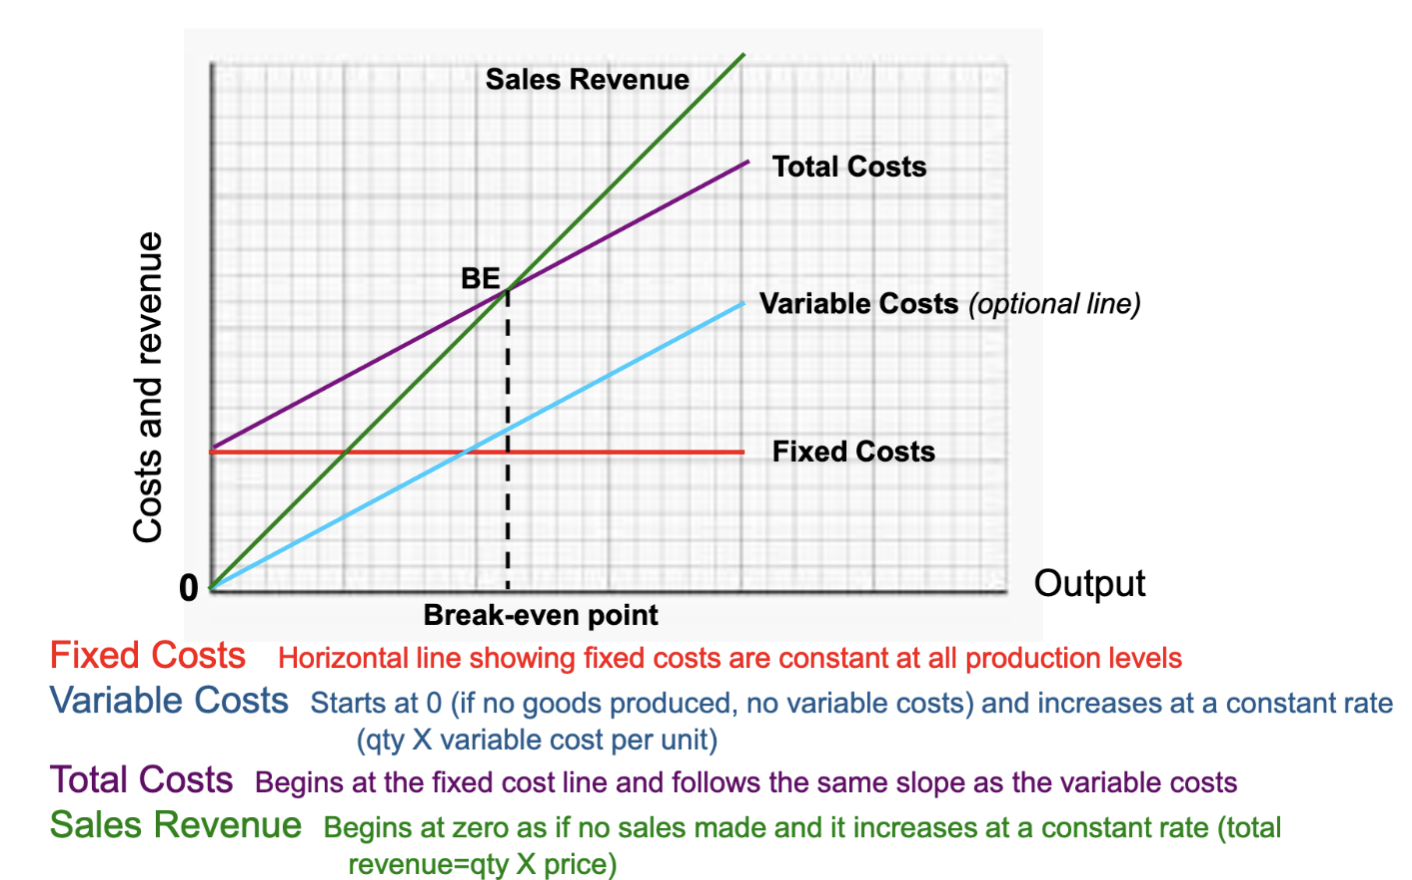
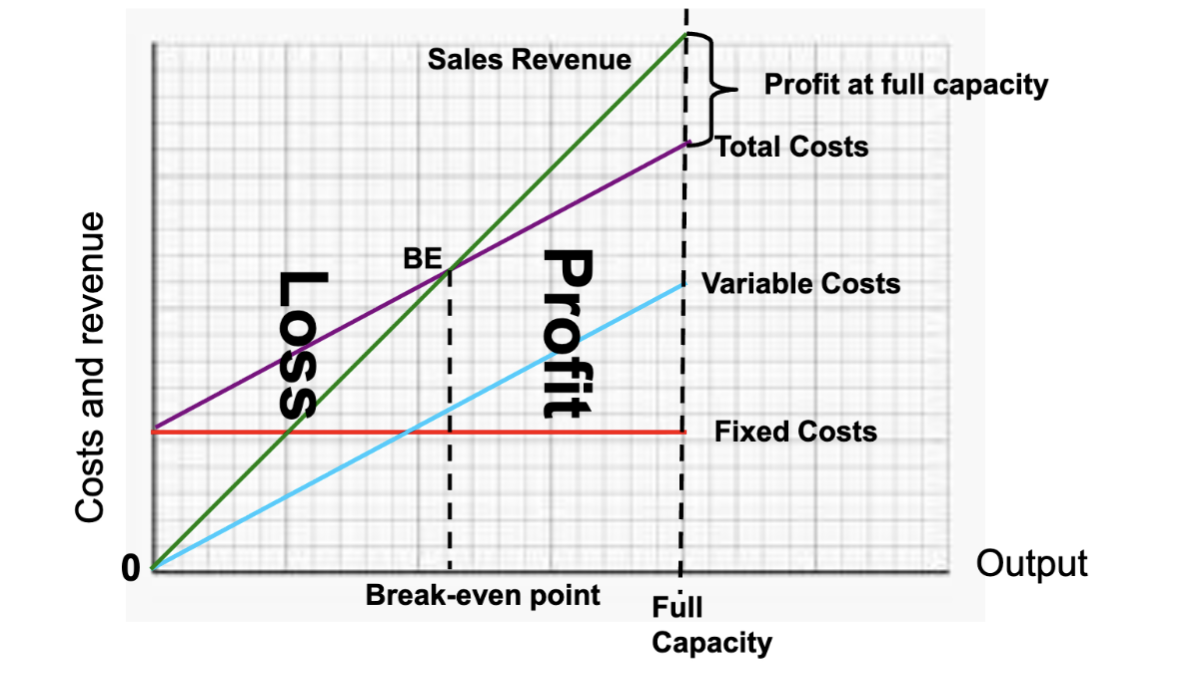
销售收入和总成本相交时,交点就是盈亏平衡点。销售收入和总成本的垂直距离就是利润或亏损的大小。在盈亏平衡点左侧是亏损区域,在盈亏平衡点右侧是盈利区域。
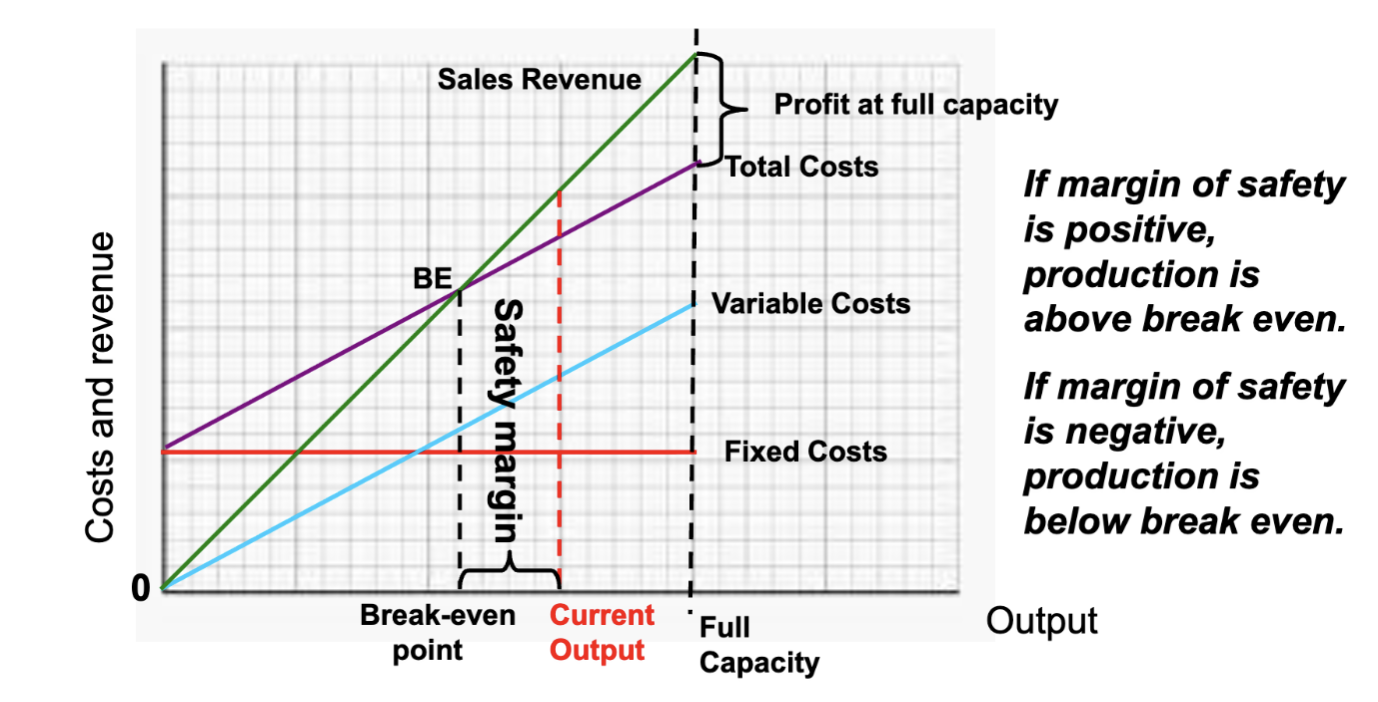
安全边际 (Safety Margin) 是指当前销售量与盈亏平衡点之间的差距。它表示了公司在不亏损的情况下可以承受的销售量下降的程度,或者还需要增加多少销售量才能达到盈亏平衡点。
图解法同样可以用来测试价格敏感度。
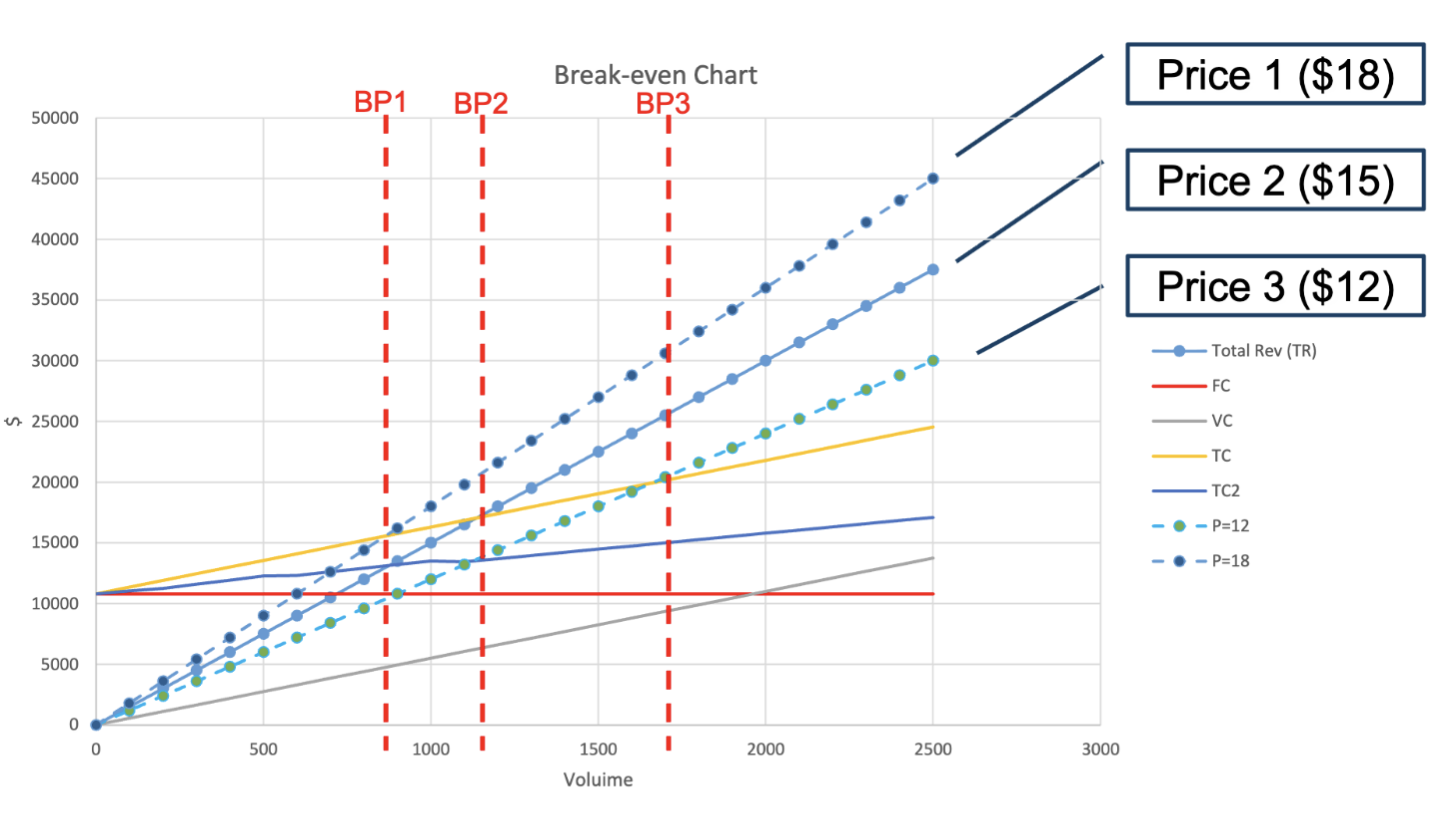
比如上图,其包含两种不同情况下的总成本线 TC 和 TC2,以及三种不同价格下的销售收入线 TR (P=12), TR (P=15), TR (P=18)。对应的有三个盈亏平衡点 BP1, BP2, BP3。
用途
- 用于分析价格上涨的影响
- 如果价格上涨,销售收入的斜率上升,假设销量不会下降,那么盈亏平衡点会降低,盈利区域会扩大
- (当然这不太可能)
- 运营管理决策:购买具有较低可变成本的新设备
- 可变成本降低,总成本的斜率降低,盈亏平衡点降低,盈利区域扩大
- 在两个具有不同固定成本和可变成本的新工厂选址之间进行选择
目标收入和利润
目标收入 (Target Revenue) 是指公司为了实现特定利润目标所需的销售收入。可以使用修正的盈亏平衡公式计算目标利润水平
盈亏平衡收入
盈亏平衡收入 (Break-Even Revenue) 是指企业为了覆盖固定成本和可变成本需要达到的收入水平,也就是达到收支平衡需要的销售收入。具体定义是
这个指标通常在服务型企业中很重要。
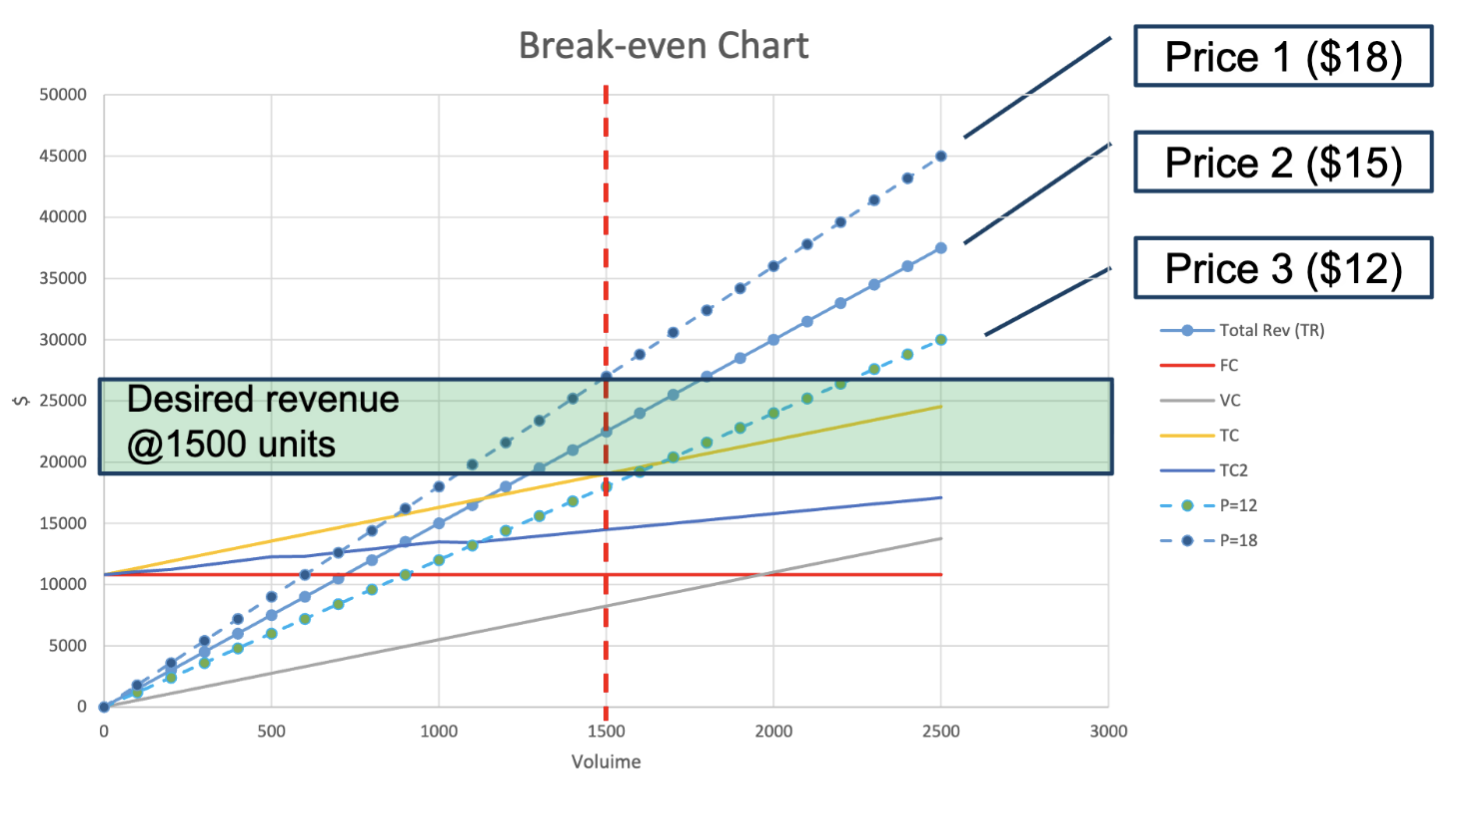
图中的绿色部分指的是在 1500 单位下的预期销售收入,其范围实际上是被 1500 单位下的各个价格的销售收入划定的。
为什么盈亏平衡分析有用
- 盈亏平衡分析有三种形式,其中图表易于构建和解读。
- 为盈亏平衡点、安全边际、不同产出率下的利润和亏损水平提供了足够的指导。
- 通过构建多个图表,企业可以评估不同的方案
- 方程法可以得到精确的盈亏平衡点
- 可以辅助管理者进行决策,比如选址和购买新设备
但是,盈亏平衡分析仍然具有局限性
- 其假设收入和成本是线性的,但不总是能满足这个假设
- 并非所有可变成本都随产量直线增加
- 不是所有成本都可以归类为固定成本或者可变成本。有些是半可变的
- 没有考虑库存水平,假设所有生产数量都将售出
- 固定成本在不同产量水平下不太可能不变