Make or Buy Decision
Lecture @ 2026-5-13
自制与外购决策
自制与外购决策比较的是内部生产一个部件或者服务与从外部供应商购买该部件或服务的成本。
在这一层级上,一些常见的原因如下
- 现有供应商交付失败或者服务不佳
- 让组织专心于核心业务
- 获取技能或者技术
- 提供需求上的灵活性
- 市场或内部降低成本的压力
沉没成本
一个简单的例子是,如果一个项目必需的设备每天租赁的成本是 150 美元,购买的投资成本是 1000 美元,每日成本是 50 美元,那么租赁和购买成本相等的时间为
因此,如果设备的使用时间超过 10 天,那么购买设备更划算;如果使用时间少于 10 天,那么租赁设备更划算。
但是,你知道的,事情不会只有这么简单。
这是另一个场景:如果你想去某地度假,是会开车去还是坐飞机去?
注:物价是美国标准
- 汽车旅馆 80 美元/晚
- 餐饮费用 20 美元/天
- 汽车保险 100 美元/月
- 狗的犬舍费用 5 美元/天
- 汽车往返汽油费用 200 美元
- 一周的往返机票和租车费用 500 美元
驾驶需要 2 天时间,中间需要过夜,也就是度假时间会减少两天。一共是 8 天的度假时间。因此,最终的成本对比是这样的
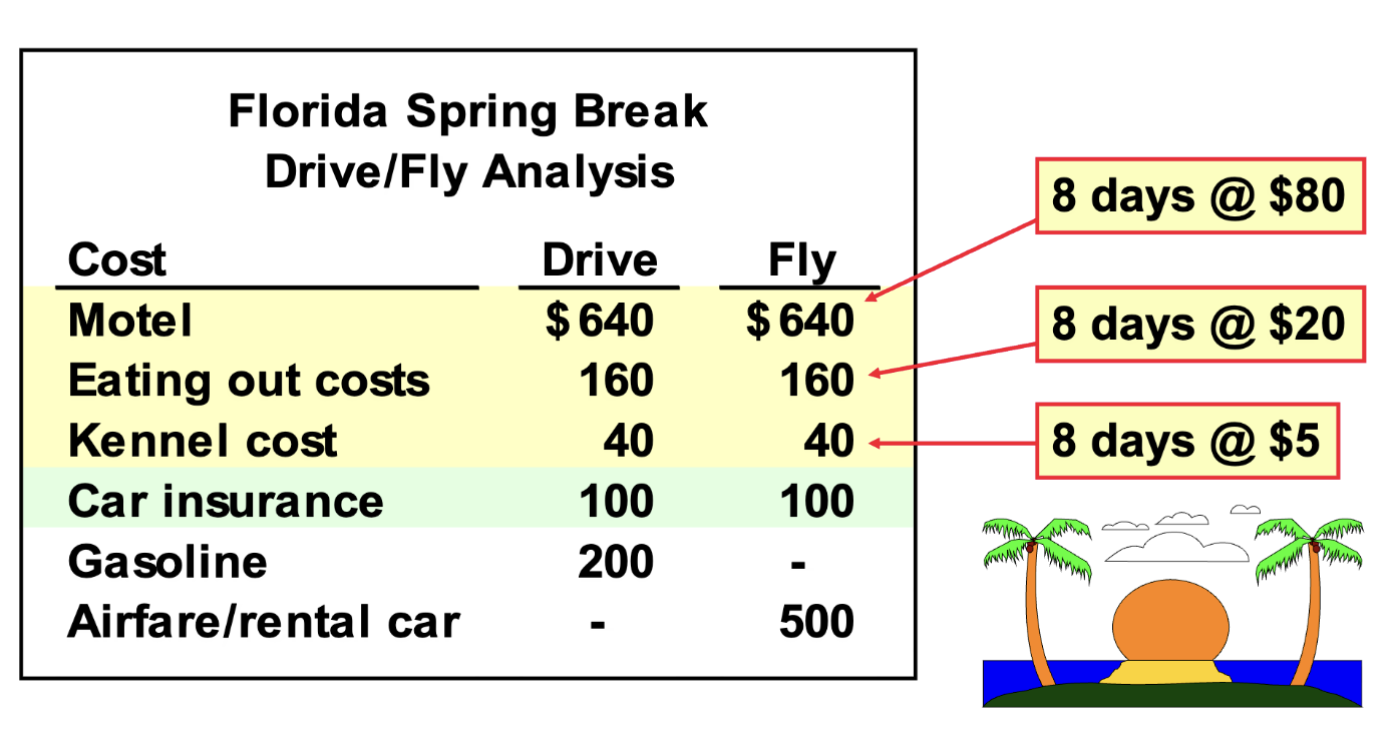
可以发现,汽车旅馆、餐饮费、犬舍费用和汽车的燃油费用是完全相同的,并不和决策有关。同时汽车保险的值也和决策无关。这些都是沉没成本 (Sunk Cost),不应该被考虑在内。
换句话说,“沉没成本不参与重大决策”,这是一个管理学常识
因此,两个度假方案的对比其实是两天额外的度假时间和 300 美元的额外飞行成本。
外购决策和自制决策也是一样的。如果要转向内部自制,外部供应商的价格会与制造同样零件的额外成本进行比较;如果要从自制转向外购,则需要考虑如何处理闲置设施。
增量成本
增量成本 (Incremental Cost) 是指在决策过程中,选择一个选项相对于另一个选项所增加的成本。它同样在自制与外购决策中起着重要作用。
生产一个产品的成本包括
- 直接材料成本
- 直接人工成本
- 增量间接成本
而我们不应使用分配的制造费用率 (allocated overhead rate) 来计算增量成本。
分配的制造费用率指的是将间接成本(制造费用)按照某种分配标准(如直接人工小时、机器小时、材料成本等)分摊到每个产品或成本对象上的比率,这些是”已经发生”或”无论是否自制都会存在”的固定间接费用,也就是沉没成本,不应该被考虑在内。
一个例子,Exitel 为一种产品生产计算机芯片,产量为 20000 颗/年,单位成本如下
一家外部供应商提出以每片芯片 25 美元的价格提供 20000 片芯片。Exitel 对该设施没有其他用途,判断是否需要接受报价。
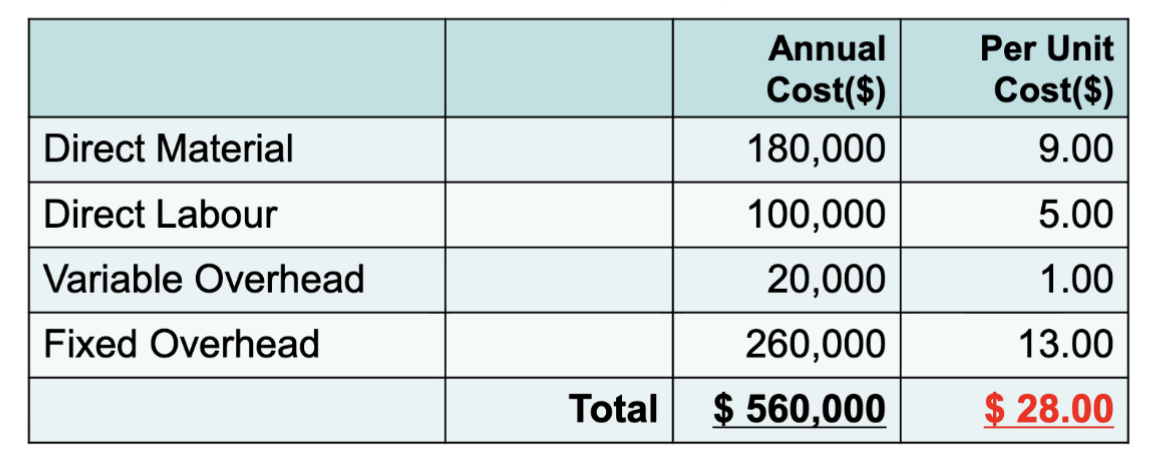
先列出不自制情况下的单位相关成本,也就是如果从外部供应商处购买可以避免的成本
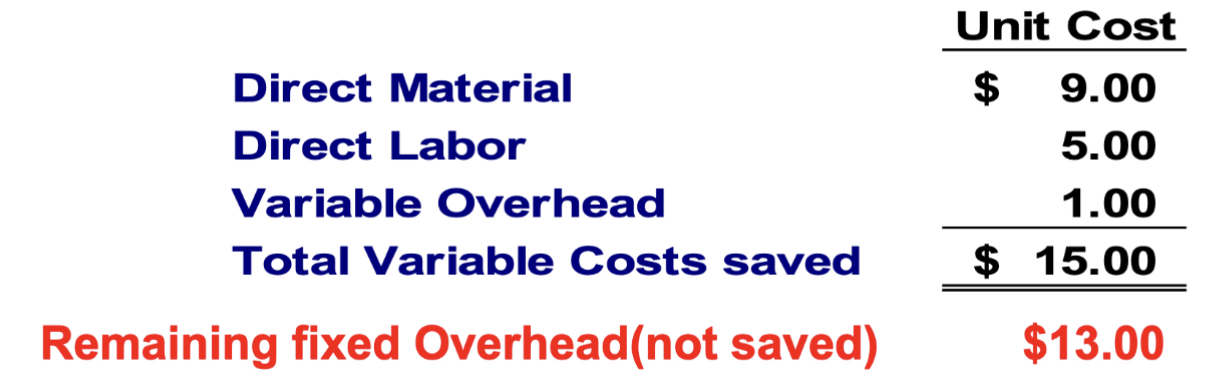
也就是说,直接材料、直接人工、变动制造费用加起来的 15 美元被节省了,但是代价是 Exitel 需要支付 25 美元的外购成本,因此增量成本是 10 美元,Exitel 不应该接受报价。
但是,如果 Exitel 的闲置设施可以以 250000 美元/年的价格出租给其他公司,是否应该接受报价?
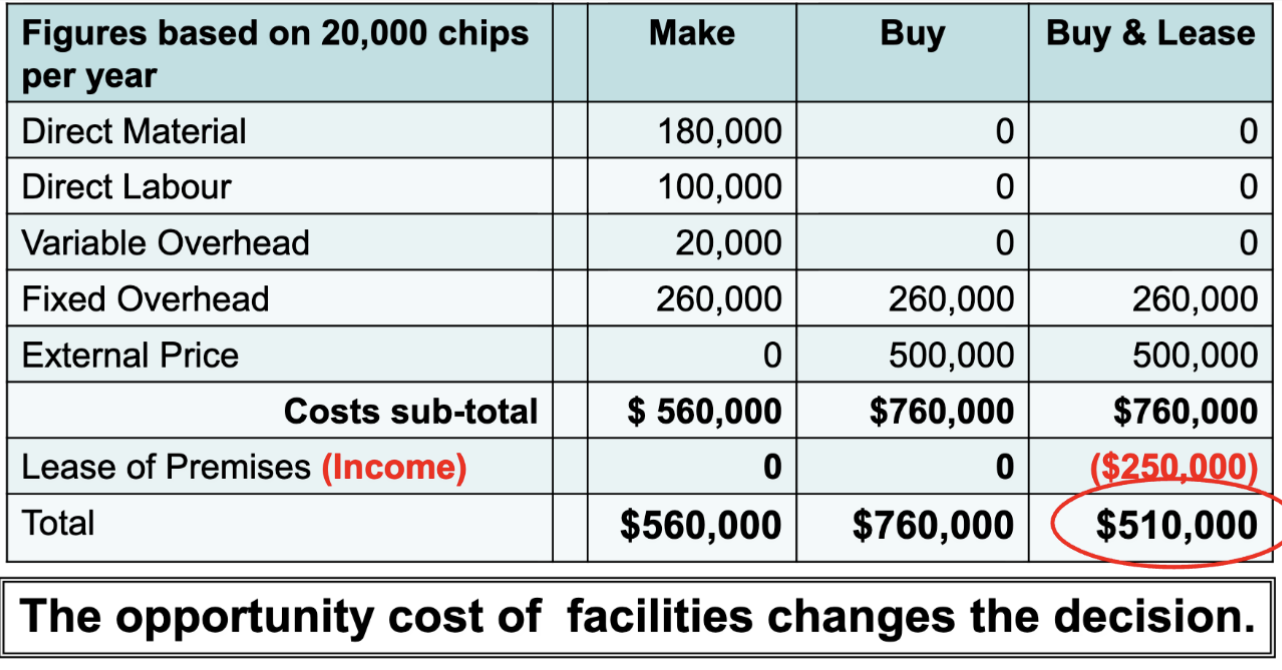
此时,制造的成本仍然是 560000 美元,外购的成本仍然是 760000 美元,但是如果接受外购与出租,则总成本降低到了 510000 美元,因此增量成本是 -50000 美元,Exitel 应该接受报价。
因此,主要需要考虑的问题其实是:现有的设施应该怎么处理?是闲置,还是出租,还是出售?
其他考虑事项
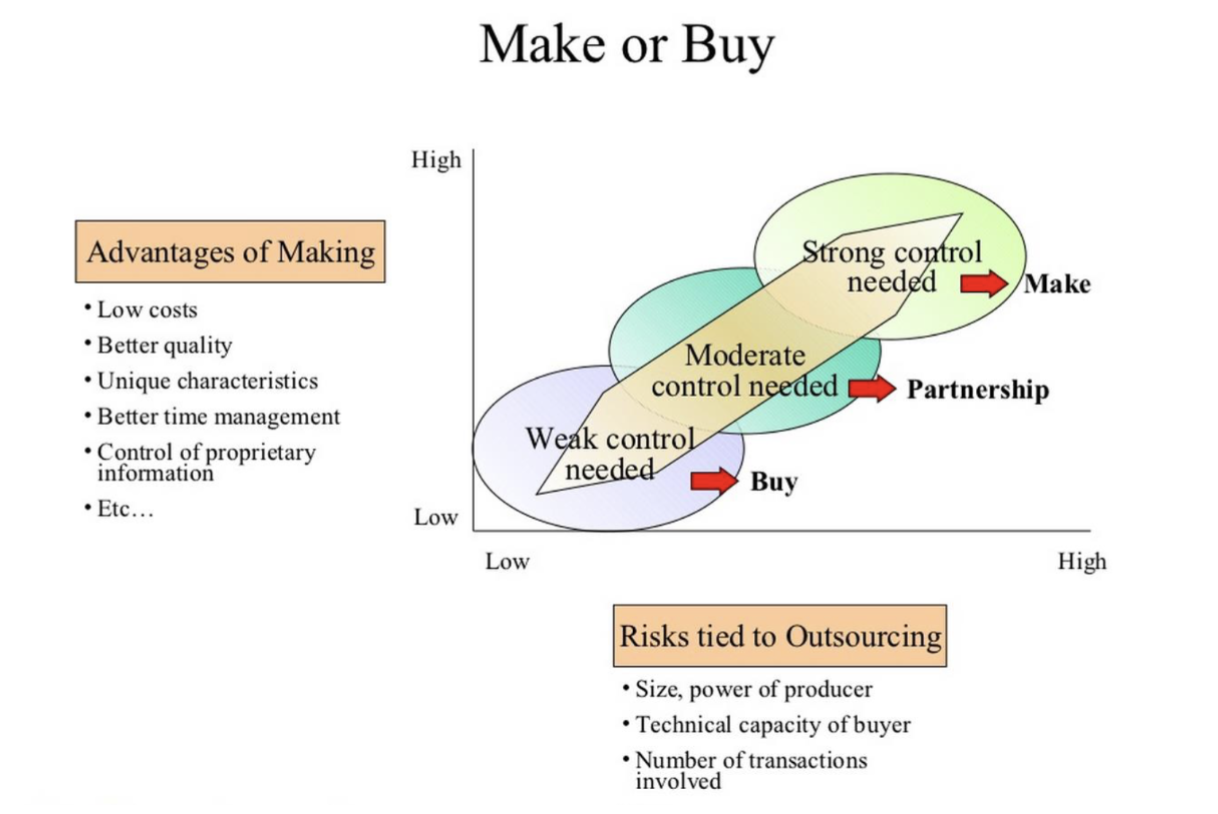
还有别的因素决定是自制还是外购,比如控制需求程度和战略重要性/复杂性的区别。
- 低控制需求程度的产品往往外购,因为标准化、市场供应充足、对质量要求不高
- 中等控制需求程度的产品往往依托合作伙伴关系,需要一定的协调而不是完全外包或者内部化
- 强控制需求程度的产品往往自制,因为这涉及核心技术、关键部件、或者较高的质量要求
自制往往成本更低,完全掌控质量,定制化需求,灵活控制生产进度,保护核心技术不外泄。
外购的风险类似,供应商可能过于强势难以议价,买方可能丧失技术能力,交易成本可能增加。
总结
- 简单的租赁与购买对比
- 财务考量是否总是决策的最佳依据
- 如何获取所有权的隐性成本/收益
- 相关成本
- 决策相关成本
- 无形成本
- 自制与外购分析
- 较低的报价并不总是划算
- 理解成固定成本和可变成本
- 通过租赁可能获得短期财务收益