Capex, Opex, and Total Cost of Ownership (TCO)
Lecture @ 2026-5-19
资本支出与运营支出
资本支出
故事从之前提到的佛罗里达度假开始
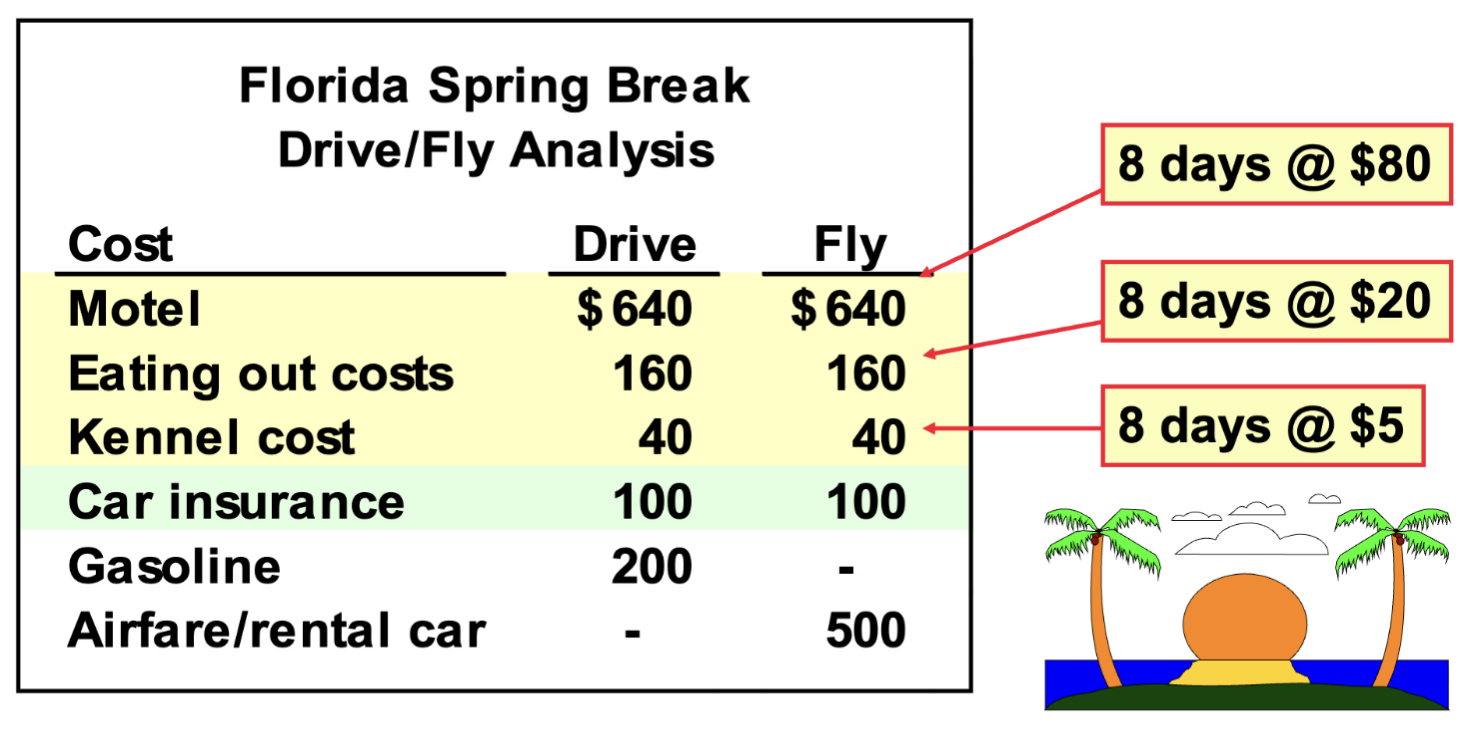
这个里面没有写出不参与决策但客观存在的成本:比如汽车保险的固定费用和购置汽车的每月还款额。
如果要考虑购买汽车的资本成本,需要注意一个事实:当还款结束后,你仍然拥有一辆汽车和对应的好处(算上折旧)。因此,具体的支出图表如图所示。
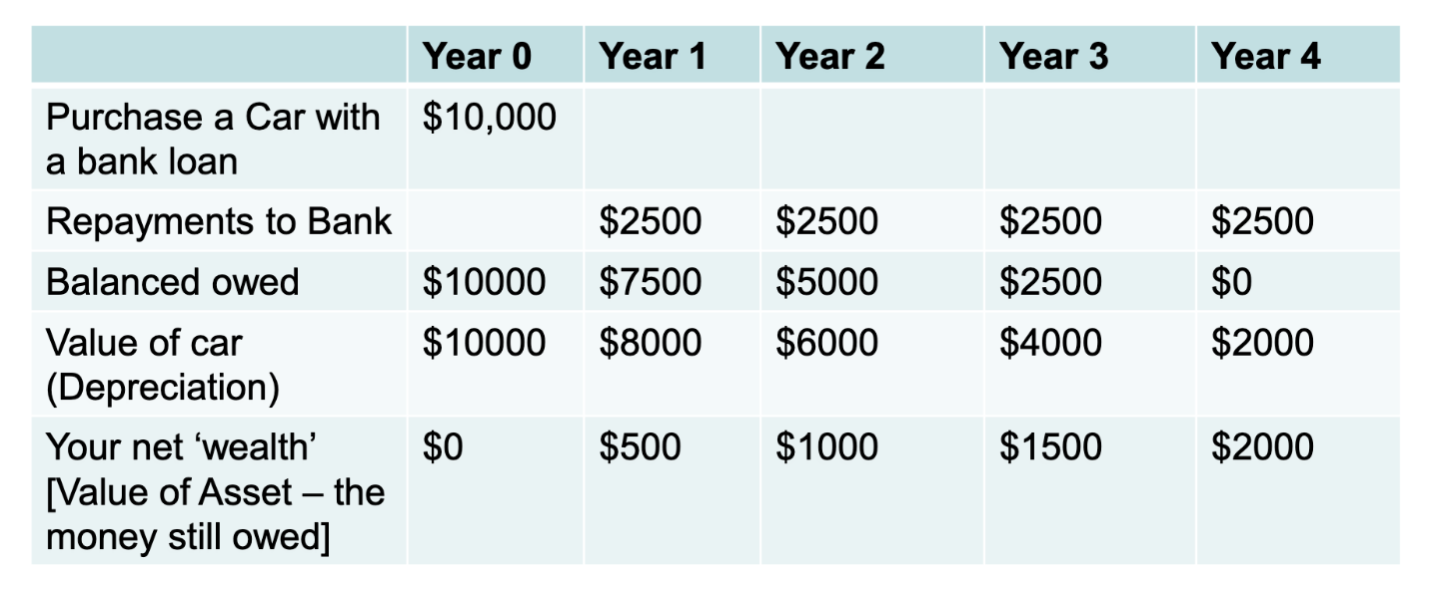
可以看到,净财富 (Net Worth)在还款结束后并没有变为零,而是变成了汽车的残值(Salvage Value)。因此,在评估资本支出时,应该考虑到这一点,而不仅仅是还款额。
这一点也适用于公司
对于公司,损益表 展示的是特定时期的业务活动,业务记录必须展示一个 “真实且公允” 的视图。而我们之前提到过,为了避免在购买昂贵设备时显示出大额亏损,企业可能会选择将资本支出分摊到多个会计期间(通过折旧),以更平滑地反映财务状况。
这种类型的支出就是 资本支出 (Capital Expenditure, CapEx), 是指企业为了购买、升级或维护固定资产(如设备、建筑物、土地等)而进行的投资。
更具体的说,资本支出一般会包括
- 土地或建筑物
- 车辆
- 工厂机械和生产设备
- 商店设备或家具
- 实验室设备
- 大型 IT 系统(包括硬件和软件)
- 建筑物
- 办公家具和办公设备
总的来说,就是 使用寿命多年的项目
没有人可能是因为人的使用寿命不够多年
运营支出
运营支出 (Operational Expenditure, OpEx) 指的是在日常业务过程中产生的费用,比如销售、一般和行政费用。换句话说是企业运营和生产产品的日常成本在一段时间内的总和,属于固定成本,无法轻易分配给生产单元。
注意,不包括销货成本(Cost of Goods Sold, COGS)、税费、折旧、利息等,因为这些不属于日常运营的直接成本,而是与生产和财务活动相关的成本。
这是一个国家半导体公司的例子
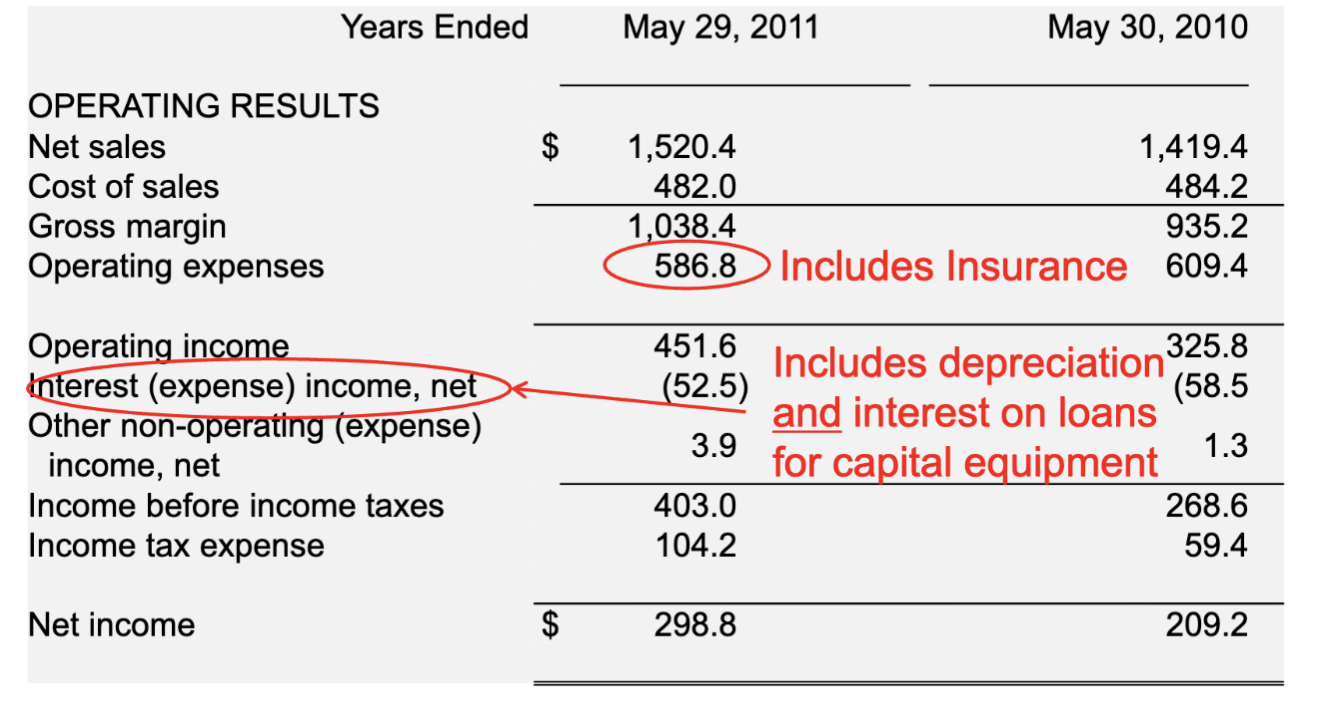
其中,有明确标注的运营支出,包括保险费用——保险是为了业务连续性和资产保障产生的常规和持续性费用,不直接构成产品也不是一次性大额投资。
同时也有与资本支出相关的成本,包括了折旧和资本设备的贷款利息。这就是把投资成本分摊到多个会计期间的一个例子。
总结
资本支出是
- 购买使用寿命超过一年的主要设备,需要向银行借款
- 成本根据性质在使用寿命内摊销
- 每年在损益表内记录设备的折旧,在收益/毛利润中扣除
运营支出是
- 企业生产产品或提供服务的日常/月度/年度运营成本
- 企业运营必需的项目属于运营支出
总拥有成本 (TCO)
为了理解流程的成本构成或者进行自制和外购分析,我们通常需要考虑一个设备的 总拥有成本 (Total Cost of Ownership)。总拥有成本指的是在设备的整个生命周期内,所有相关成本的总和,包括购置成本、安装成本、维护成本、运营成本、停用成本等。
总拥有成本通常由两部分组成
| 显性成本 | 不那么显性的成本 |
|---|---|
| 购置成本,安装成本,人工成本,公用事业成本,消耗品成本,维护成本,校准成本,维修成本 | 采购前分析,招标流程,设施准备,建筑/楼层空间,培训成本,流程修改,停用成本,拆除成本,恢复成本,处置成本 |
通常,总拥有成本分析是针对关键或/和昂贵的资本设备进行的。为了让总拥有成本详细化,未来的成本还需要考虑通货膨胀带来的价格变化
如果经济中存在通货膨胀,钱的价值就会有时变性,未来的相同钱的价值就会不同——因此,在考虑 TCO 时,需要调整所有数据以反映今天的价格。这被称为 现值 (Present Value, PV),或者叫 贴现值 (Present Discounted Value)。
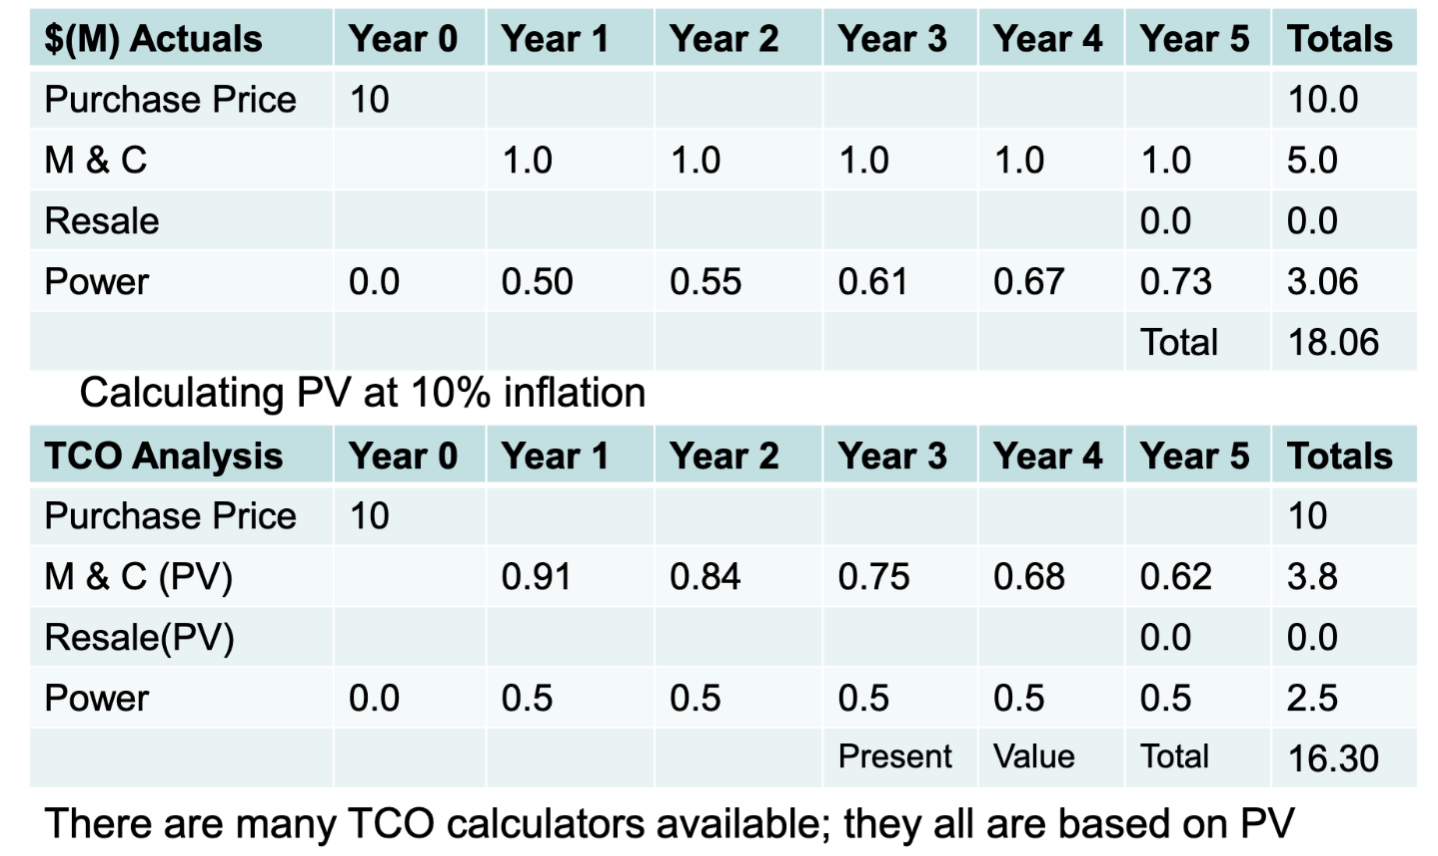
考虑通货膨胀本身就是对货币价值的侵蚀,假设通货膨胀率为 ,那么要 每年维护金额的设备,在未来第 年第维护金额的现值为
示例:该怎么计算 TCO
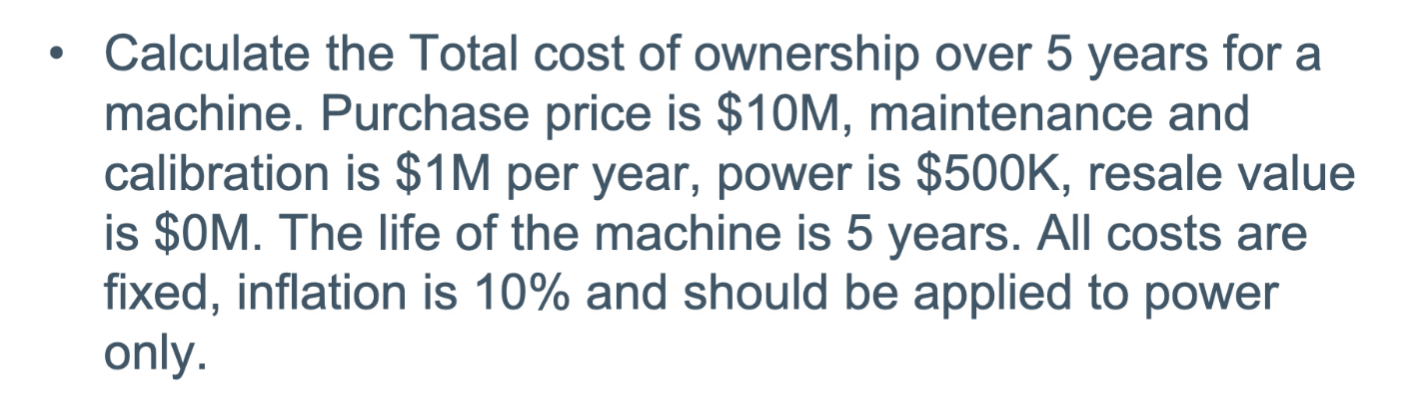
答案
于是,你成为了整个财务部门最害怕的人……
……一个懂(一点)财务的工程师!
能绷住的可以去确诊抑郁症了