Introduction to Engineering Economics
Lecture @ 2026-5-12
什么是工程经济学
工程经济学 (Engineering Economics) 是一套准数学技术 (quasi-mathematical techniques) 的集合,用来简化经济比较的过程。它提供了一种理性并且系统化的方法,用于评估不同的经济决策,比如
- 购买新的设备
- 从公司价值角度评估不同的制造方法
- 替代现有的制造设备或方法
- 决定是租用还是购买设备
- 决定是否增加新的产品功能
换句话说,也就是量化决策成本和收益的过程。
评估备选方案
任何 一个经济决策都存在备选方案 (Alternatives)。
在决策过程中,识别 合适的备选方案和评估备选方案 同等重要
对于一个备选方案,需要评估一系列的变量,包括
- 初始成本 (Initial Cost);回报率/利率 (Rate of Return/Interest Rate)
- 预期寿命/经济寿命 (Anticipated Life of Equipment/Economic Life)
- 年度维护成本或收益 (Annual Maintenance Costs or Benefits)
- 报废时转手或残值 (End-of-life resale or salvage value)
财务分析的类型
多种财务报告都主要关注 提前规划 (Planning Ahead)。具体来说,是包括现金流预测 (cashflow forecasting) ,盈亏平衡分析 (breakeven analysis) ,预算设定 (budget setting) 等等。
其他的报告主要关注于年终 结果汇报 (Reporting Results),包括损益表 (Profit and Loss, P&L) 和资产负债表 (Balance Sheet)。
如果拥有一家公司,你必须每年向政府报告公司的状况,包括必要的法定信息,用于计算公司应该缴纳的税款。虚假陈述公司财务状况是违法且欺诈的行为
因此,为了运营一家成功的公司 (什么,我吗) ,你需要了解公司内部的财务状况。通常一个月整理准备一次
通常需要提交的法定账目 (Statutory Accounts) 报告必须包括
- 资产负债表 (Balance Sheet):显示公司在财政年度 (Financial Year) 最后一天所拥有、欠、应收的所有资产价值
- 损益表 (Profit and Loss Statement):显示公司在财政年度内的销售额、运营成本和所获利润或亏损
- 账目附录 (Notes about the Accounts):提供关于公司财务状况的额外信息
- 董事会报告 (Directors’ Report):提供关于公司运营和财务状况的额外信息
信息必须要 真实且公允 (True and Fair),至于什么是真实且公允的标准是法院的判决。
注:语境是英国,指的是财政报告委员会给出的报告准则
资产负债表
资产负债表的内容包括公司在特定时间点的财务状况摘要,其中记录的内容有
- 资产 (Assets)
- 现金 (cash)
- 应收账款 (accounts receivable)
- 存货 (inventory)
- 土地 (land)
- 建筑物 (buildings)
- 设备 (equipment)
- 无形资产 (intangible assets)
- 负债 (Liabilities)
- 应付账款 (accounts payable)
- 应付票据 (notes payable)
- 应付抵押贷款 (mortgage payable)
- 所有者权益 (Owner’s Equity)
- 清偿所有债务后的净资产价值 (net worth of the company after all debts have been paid)
工程师 (当然,除非你是公司所有者) 通常不需要了解资产负债表的细节。它主要反映企业在某一时间点的价值,通常由会计师 (Accountant) 来准备,在出售公司或者吸引投资时很重要。
现金流量表
现金流量表 (Statement of Cash Flows) 是用于报告一家公司在一段时间内通过经营、投资、筹资活动所收取和支付的现金金额。主要用于回答这些问题
- 公司如何/在哪里收到现金?
- 公司如何/在哪里使用现金?
它与损益表相辅相成,表明公司未来产生收入的能力。
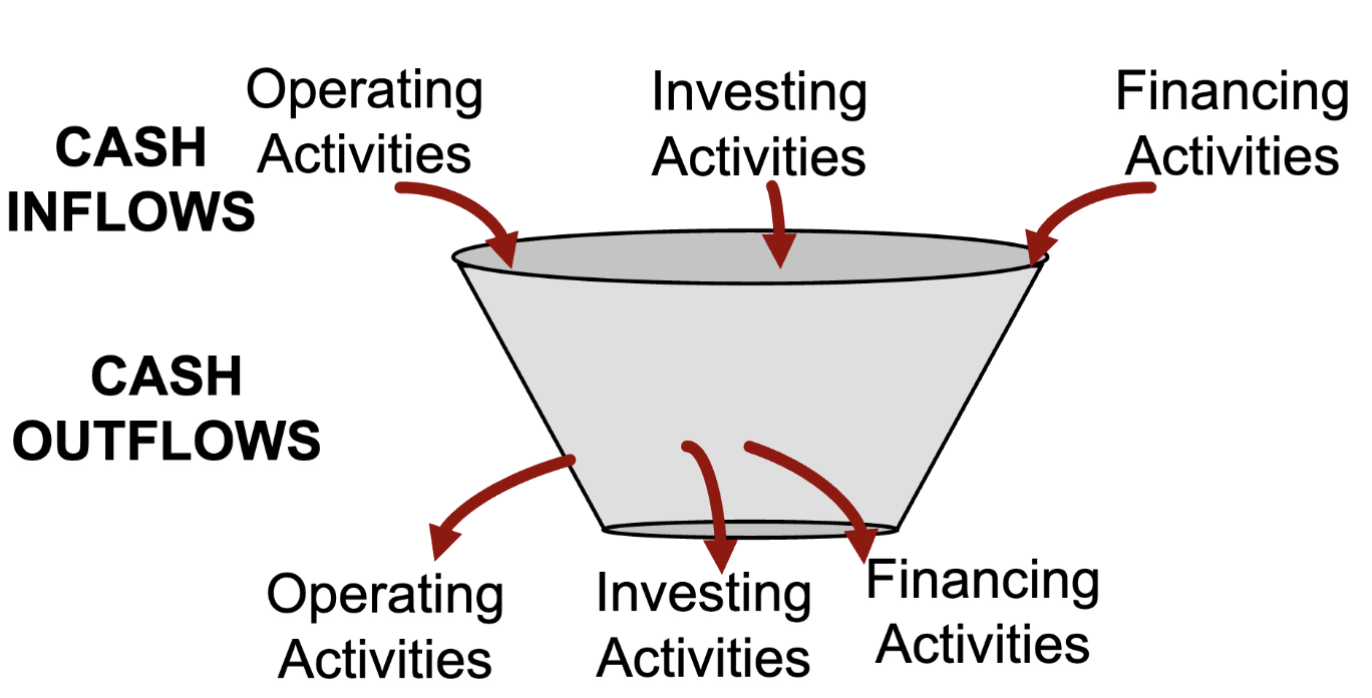
一个典型的现金流量表包含这些内容
- 现金流入 (Cash Inflows)
- 商品或者服务的销售
- 其他资产的出售或者借款
- 所有者投资的现金收入
- 现金流出 (Cash Outflows)
- 经营费用支付
- 业务扩张、贷款偿还
- 向所有者支付投资回报
现金流是小企业的命脉——没有现金流就没有生意,等于无法盈利。
对于大企业,会有专门的会计/财务部门来管理现金流。
现金流失败
现金流失败 (Cash Flow Failure) 指的是公司无法满足其财务义务的情况,通常是因为现金流不足以支付账单、工资、贷款等。这可能导致公司破产或者被迫关闭。
一个典型的场景是 过度交易 (Over Trading),也就是公司过度扩张,导致现金流不足以支持其运营需求。
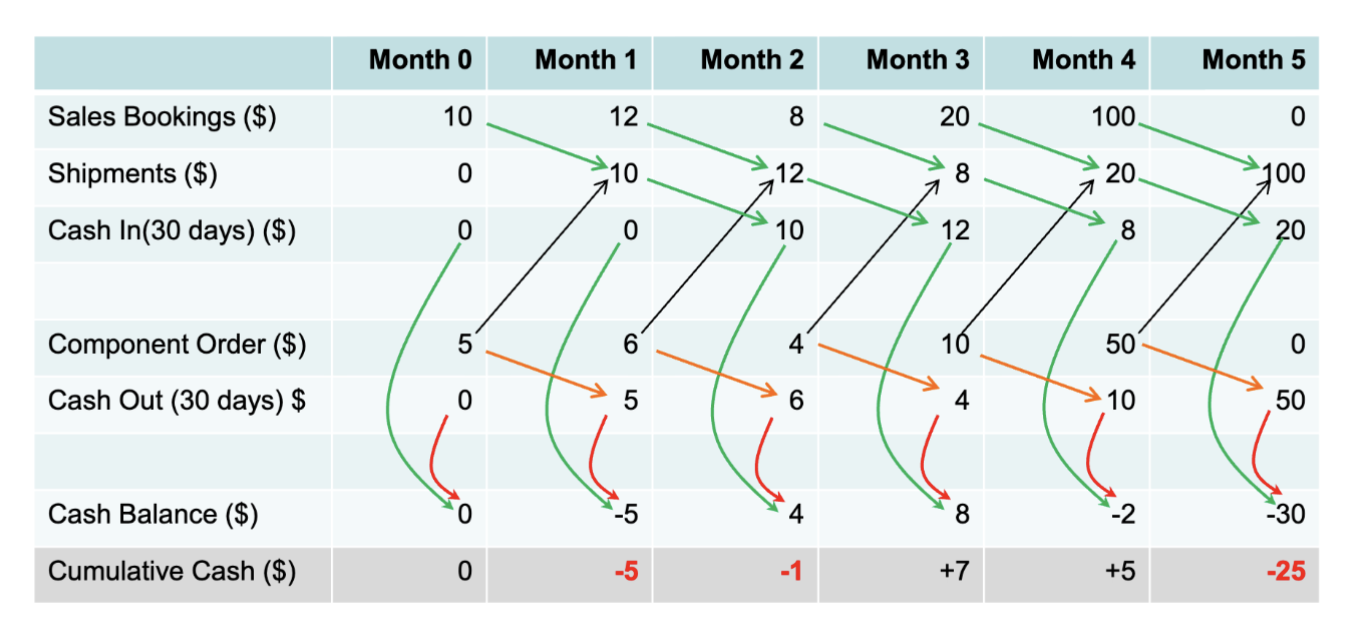
上图的表展示了一个典型的过度交易的现金流量表。可以看到,业务快速扩张,从 0 增长到 100。客户的付款时间大概有 30 天的延迟。因此,业务增长速度很快,但是现金回收慢,公司需要提前支付大量金额用于满足大订单的需求,因此累计现金流为负数,最终导致现金流失败。
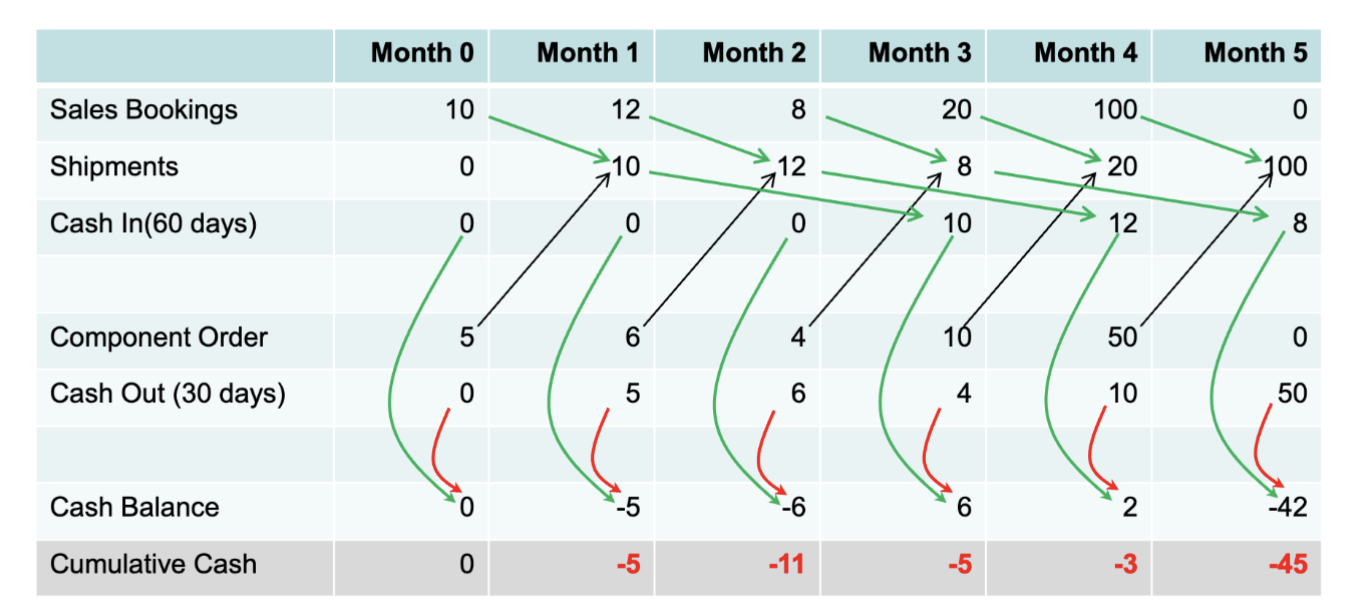
当客户的付款时间进一步延长到 60 天时,公司的现金流状况会更糟糕,累计现金流的负数会更大,最终导致更快的现金流失败。
损益表
损益表 (Profit and Loss Statement) 是用于总结公司在整个财年内的销售收入、支出和利润的财务报表。它提供了一个公司的经营成果的概览,帮助评估公司的盈利能力和财务表现。
其主要要素包括
- 财年内所有的销售收入 (Sales Revenue)
- 财年内所有的付款或支出 (Payments or Expenses)
- 两者差额即为利润 (Profit) 或亏损 (Loss)。
损益表对工程师了解公司状况最有用,其变体在内部用于管理业务。
同时,这是法律要求的,需要根据损益表的内容计算公司应该缴纳的税款。它总结了全年所有交易、展示了企业财务健康状况,同时会被经理、股东、银行、金融家等来研究评估。
收入
在许多情况下,收入可能只是一两个项目,具体取决于业务的性质。比如
- 销售 (零售或者制造业务)
- 资产处置 (汽车、土地等)
- 服务 (医生或咨询公司)
支出
支出通常至少有几个类别,具体有哪些类别取决于业务的性质。比如
- 销售成本 (制造成本 + 人工成本)
- 工资 (非制造业务的人工成本)
- 利息 (贷款)
- 租金 (办公室和仓库)
- 税款
- 其他 (广告、保险、维修等)
毛利润
毛利润 (Gross Profit) 是销售收入减去销售成本的差额。它反映了公司在扣除直接生产成本后的盈利能力。
具体来说,就是
这是公司运营状况的首个指标,如果是负的就 完蛋了 说明公司在亏损。
不过要小心的是,毛利润的定义并不唯一 (就像很多会计术语一样难懂)
- 如果是小商店,毛利润很明确的就是售价减去成本价
- 对于服务和劳动密集型行业,生产密切相关的人员工资通常包含在销售成本中,但是高层管理人员的工资通常不包含在销售成本中,而是包含在其他费用中
- 界限相当模糊,需要公司自行决定
净利润
净利润 (Net Profit) 是毛利润减去所有其他费用(如工资、利息、租金、税款等)后的差额。它反映了公司在扣除所有成本和费用后的最终盈利能力。
换句话说,净利润就是公司在为它的所有者创造的金钱。
EBITDA
EBITDA 是 Earnings Before Interest, Taxes, Depreciation, and Amortization 的缩写,指的是息税折旧摊销前利润,也被称为营业利润 (Operating Profit)。它是公司在扣除利息、税款、折旧和摊销之前的盈利能力指标。
这个术语读起来很麻烦,但是理解起来很简单。这个指标从运营角度提供了关于公司运营状况的重要洞察。
Earning (收益)
一般可以直接理解成利润,但是收益这个词也用于排除某些项目的情况
工程师可以通过如下方式从根本上影响收益
- 增加销售额
- 降低成本
- 降低开发成本
Interest (利息)
许多公司会借款来为运营或者扩展计划融资,因此公司需要支付所借资金的利息。有时公司有过剩现金时,这个值为负数——也就是公司在赚取利息
通常利息对损益表的影响很小,尤其是对工程部门。这部分交给财务部门处理
Taxes (税款)
是的,理所应当的,纳税是必要的。
至少大多数情况下是。
公司需要支付的税款通常由会计师计算和决定。一般初创/增长阶段的公司(换句话说,非营利阶段)通常不需要支付税款。
工程部门对税款支付的影响仍然是很小的,这个部分也交给财务部门处理
Depreciation (折旧)
当一家公司购买设备时,把成本分摊到每年是合理的,这样在设备到达使用寿命时所有成本都被计入了。这个过程就叫做折旧 (Depreciation)。
比如一台计算机在三年内折旧,则需要在每年的毛利润中扣除 的成本。
这样处理可以更准确的反映公司的真实业绩,不然在购入设备的那一年会有一个巨大的成本,而在其他年份没有成本,这样就无法准确反映公司的盈利能力。
工程部门可以通过减少资本设备的支出(比如外包)来略微影响折旧。
Amortization (摊销)
这个概念基本和折旧相同,但是摊销是指系统性的减少一次性支付的总额,或者随着时间摊销无形资产。比如
- 将超级 CEO 的成本在合同期内分摊
- 将版权相关费用在版权期内分摊
你可能已经猜到了,这仍然是财务部门的责任,交给财务部门处理。
其他支出
所有费用都需要在某个地方进行核算,所以这里包含了所有的不属于销售成本和 EBITDA 的费用。比如
- 工资
- 租金
- 广告费
- ……
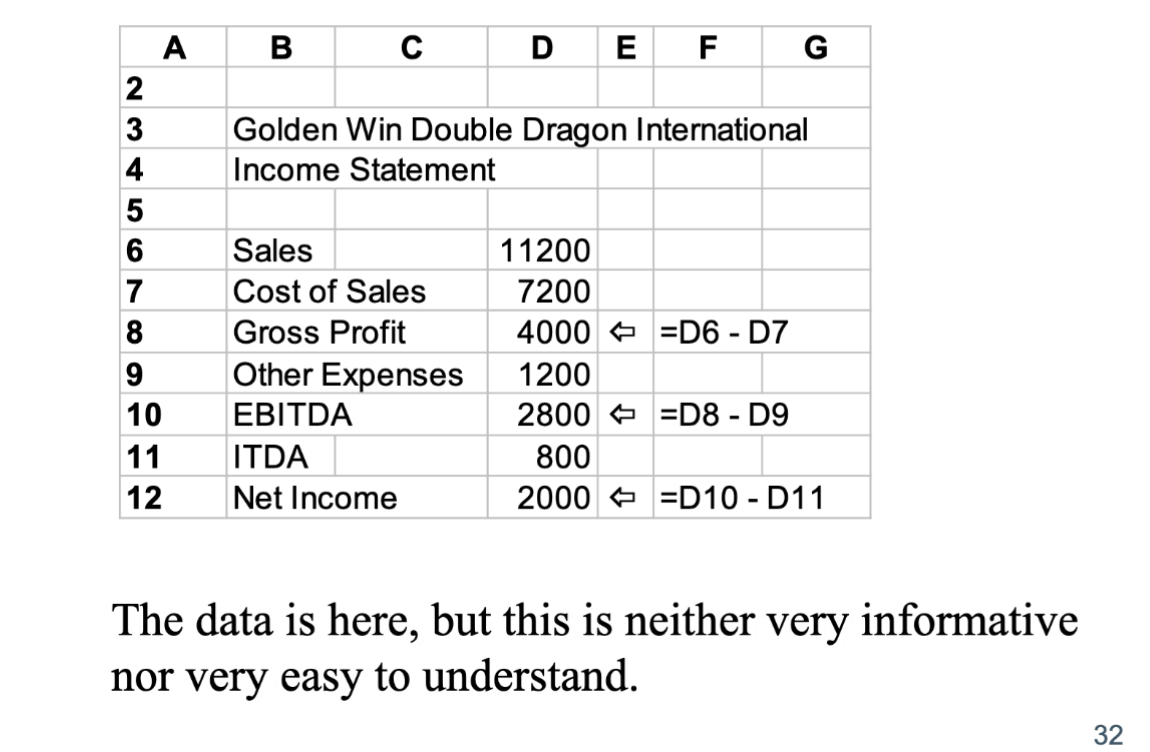
然后尝试在 Excel 里搓一个损益表,大概就是这样
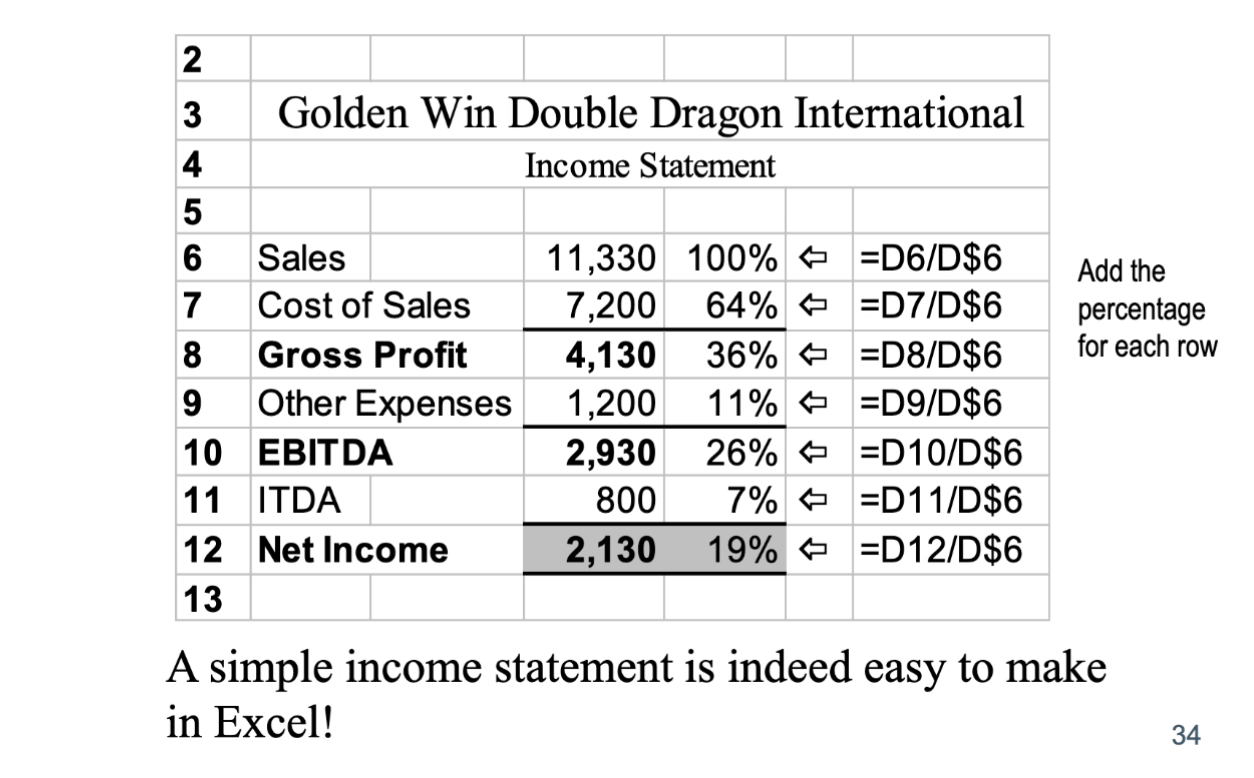
这里使用了特定的样式让 excel 表更具有可读性,如果做得更烂可能就是这样
是的,这样
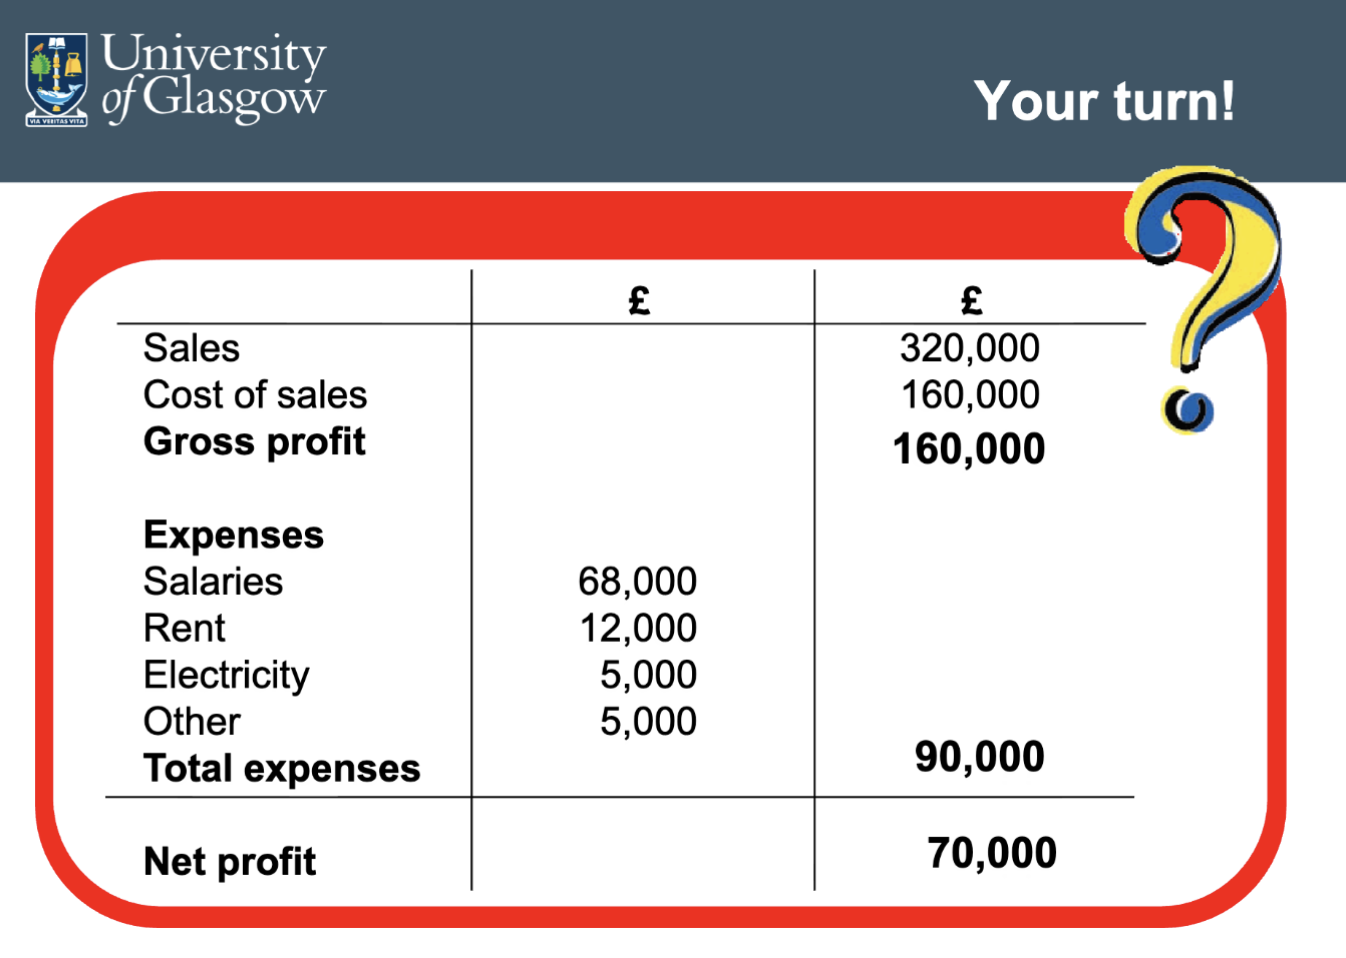
当然,如果你想要试试,这也有个练习
总结
- 资产负债表
- 公司在特定时间点的状况
- 在融资和收购时很重要
- 是公司向政府提交的法定申报文件的一部分
- 显示了公司的货币价值
- 损益表
- 公司在一段时间内的业务表现
- 作为项目、部门、产品绩效的评估基础
- 通常是管理会计的基础
- 对工程师理解成本效益分析很重要