Discounted Cash Flow (DCF)
Lecture @ 2026-5-19
为什么工程师需要了解财务
没有什么比糟糕的项目财务预测更能迅速扼杀一个聪明的技术构想
这里的”糟糕”指的是对前景良好的项目进行误导性的扭曲陈述。
为了项目能够不受阻碍地推进,一个必要条件是:使用财务依据评估某个项目值得或者不值得推进。
这是每个工程师都应该具备的能力,至少要有基础水平。
价格与成本
价格 (Price) 和 成本 (Cost) 在日常用语中通常会混用,但是在项目领域,他们的定义有严格的区分:
- 成本指的是生产某物所需要的金额,包括产品和服务
- 价格指的是销售单位产品所能获得的金额
也就是说
贴现
货币的时间价值
货币的价值是具有时间性的,在通货膨胀的背景下,我们可以认定 现在的一块钱比更远的未来的一块钱更具有价值。
在此基础上,社会心理学研究表明,即使在通胀率较低并且稳定的经济体中,人们仍然会本能地赋予当下拥有的事物比未来合理预期可获得的事物更高的价值。
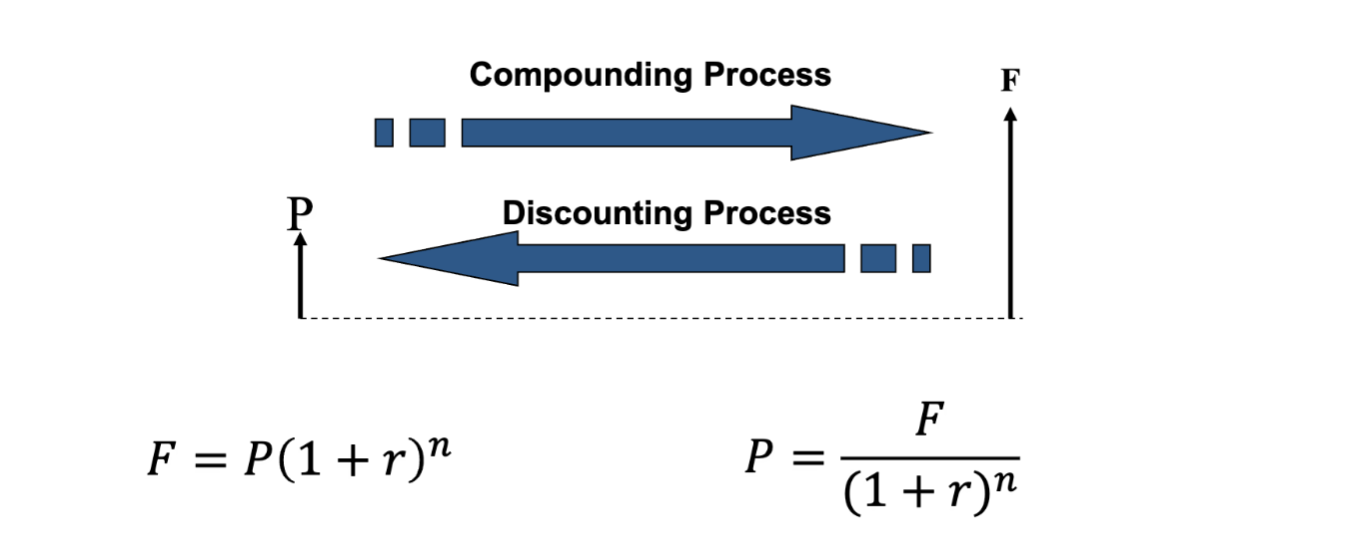
基于这种时间性,我们可以使用 贴现 (Discounting) 来将未来的现金流转换为当前的价值。
贴现可以定义为确定未来将收到的一笔或者一系列款项的 现值 (Present Value) 的过程。贴现是复利 (Compound Interest) 的倒数运算 (Reciprocal)。
通过贴现的概念,项目周期内未来需要支付的一系列费用,可以通过贴现现金流转化为等价的现值。比如,对于通货膨胀率为 的情况,未来 年需要支付的金额为 的费用,在当前的价值为:
类似的,把所有的未来支出都通过贴现转化为现值后,我们就可以得到项目的总现值。
机会成本
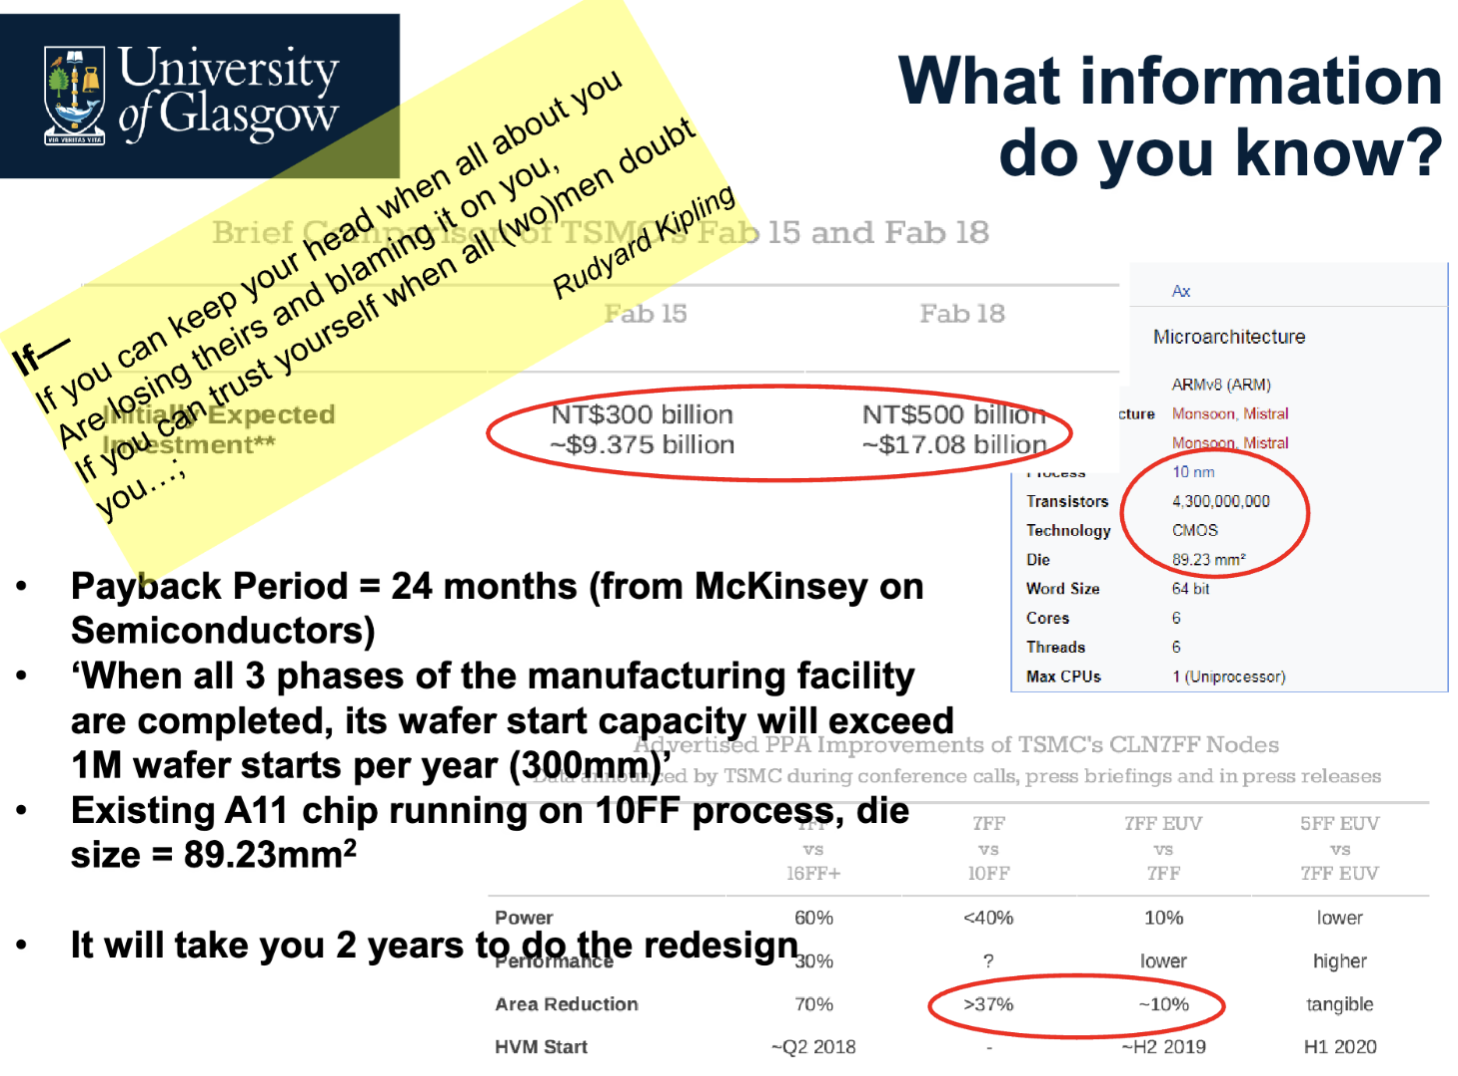
如果一个项目提议能够带来比投资其他替代项目或者仅仅是将资金存入银行储蓄账户更高的现值(换句话说,有更高的收益率),那么这个项目最有可能收到投资者的青睐。
在金融术语中,一项投资的 机会成本 (Opportunity Cost) 指的是次优选择的价值。换句话说,关注的是与备选方案的差异,而非绝对价值。通常机会成本幅度越大,吸引投资者的难度越低。
虽然有出于利他主义或者其他动机接受低于机会成本的回报的情况,但是通常也是有上限的。在理性人的假设下,投资者会倾向于选择回报率更高的项目。
贴现率
贴现现金流分析使用假定的利率来进行。这个利率不一定是恒定的,虽然允许利率可变会导致计算引入更多的复杂性。
选择的利率大小通常很少与各国央行等机构设定的基础贷款利率 (Basic Lending Rate, BLR, 在中国是大概 ) 有关,因为大多数投资者期望获得比 BLR 更高的回报,以补偿更高的投资风险。
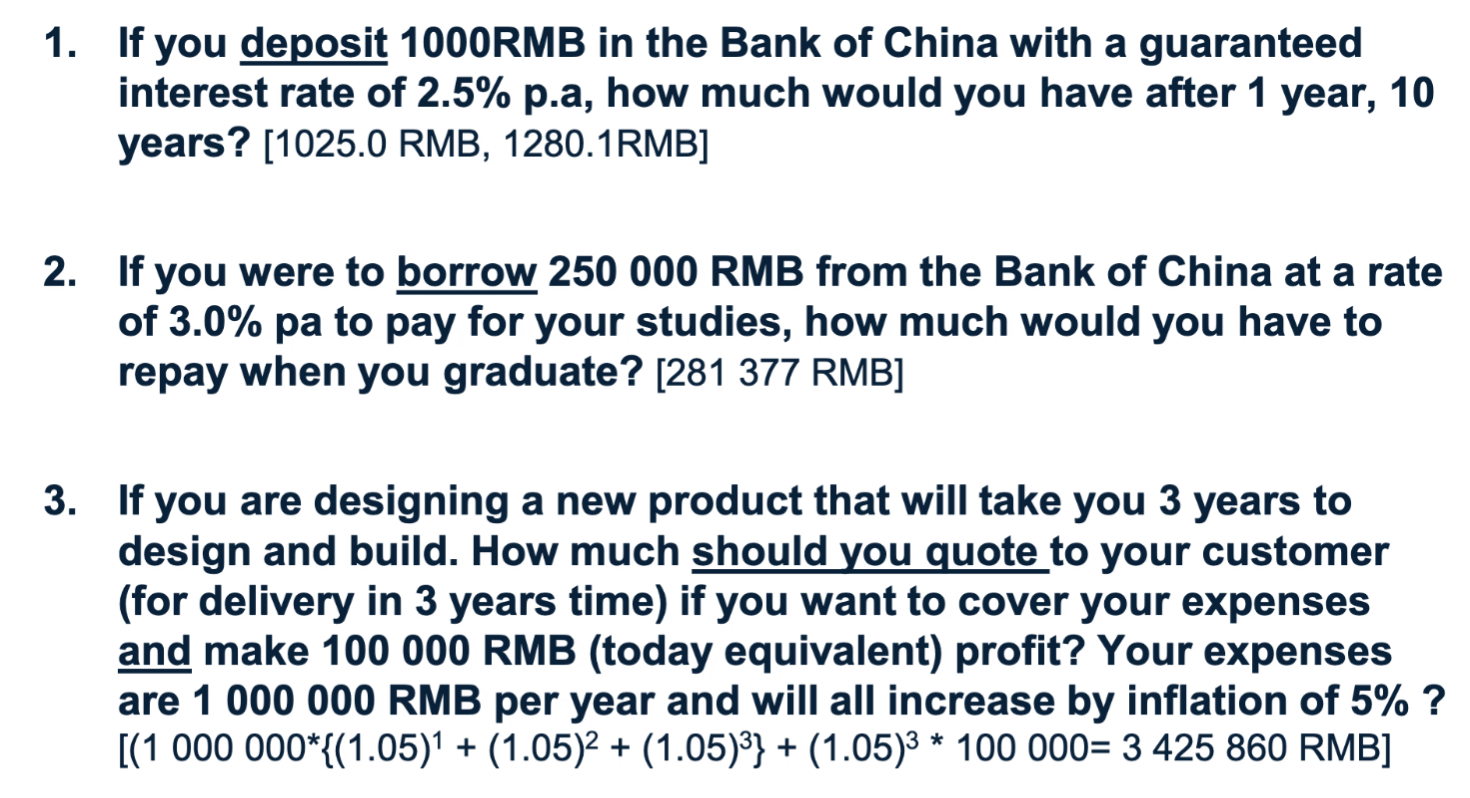
练习题
贴现现金流计算
项目生命周期
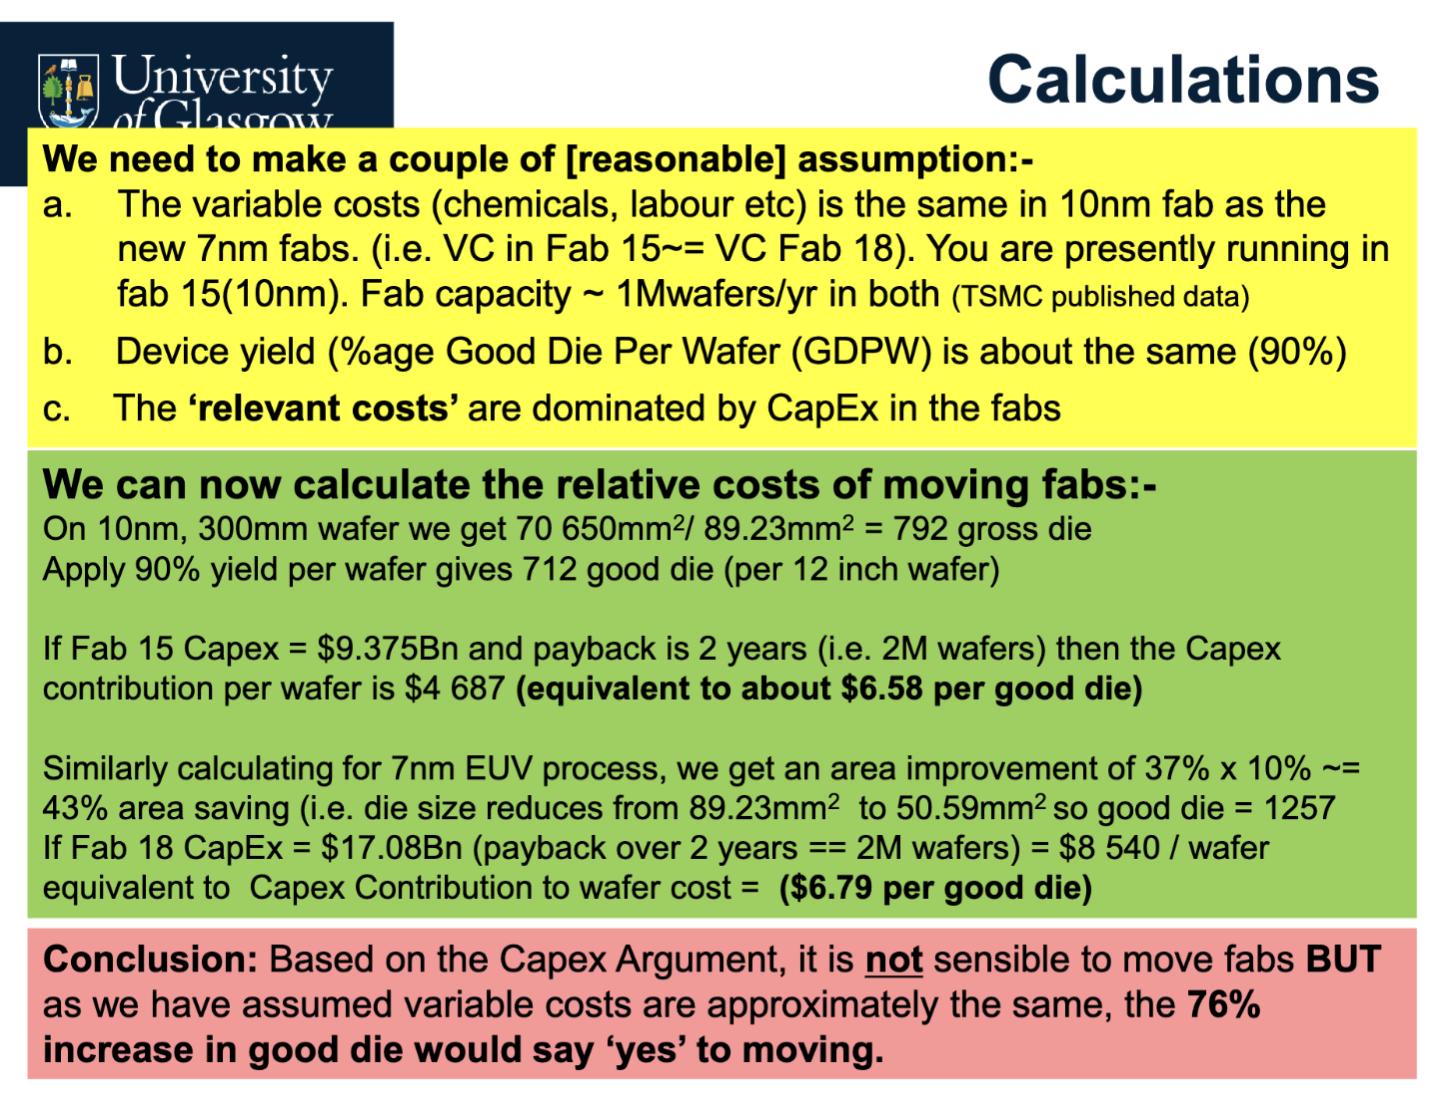
在进行贴现现金流分析 (Discounted Cash Flow Analysis) 之前,我们需要确定对资本支出、运营支出及收入的分析的涵盖范围。
通常这个时间段是产品能够持续销售的时间段,也就是产品的生命周期。
- 手机: 9~12 个月
- 电视: 2 年
- 汽车: 5 年
- 发电站: 50 年
净现值
按照我们之前讨论的公式,假设未来 年后,利率为 ,有一个一次性付款,大小为 ,那么对应的当前等价成本就是
对于更复杂的生命周期情况,即项目跨越多年,且每年的成本不同。此时,计算方法是把每次支出看作一个一次性付款,然后把所有的现值相加。也就是
这样算出来的是总成本 (costs) 的现值 ,同样的,我们也可以算出总收入 (benefits) 的现值
对于项目的整体净现值 (Net Present Value, NPV),我们可以通过总收入的现值减去总成本的现值来计算:
效益成本比
除了净现值外,我们也可以通过 效益成本比 (Benefit/Cost Ratio, B/C) 来评估项目的价值。具体的计算方法是
其值大于 1 且越大,越证明这个项目越值得考虑,反之则证明在经济上不可行。
这个指标实际反映的是 的正负性。
内部收益率
另一种用来比较项目的方法是计算项目的 内部收益率 (Internal Rate of Return, IRR)。这个指标指的是当利率为多少时,净现值正好等于零。
换句话说,解这个方程:
此处的 是未来第 年的净现金流。最终解得的 就是内部收益率 。
现金流量图
现金流
工程项目通常具有长期的经济影响,比如设备的付款过程可能持续数年,每个项目在不同的时间点都有现金收入或者支出。
对于年这个周期,典型的现金流大概有
- 成本
- 建设、购买、安装的初始费用
- 运营和维护 (Operations & Maintenance, O&M) 费用
- 残值 (Salvage Value):项目终止时出售或转让设备的收入
- 大修 (Overhaul):资产使用期间发生的重大资本支出
- 收入
- 来自销售产品或服务的年度收入
定义
工程项目随着时间推移的成本和收益大小可以通过 现金流图 (Cash Flow Diagram) 来表示
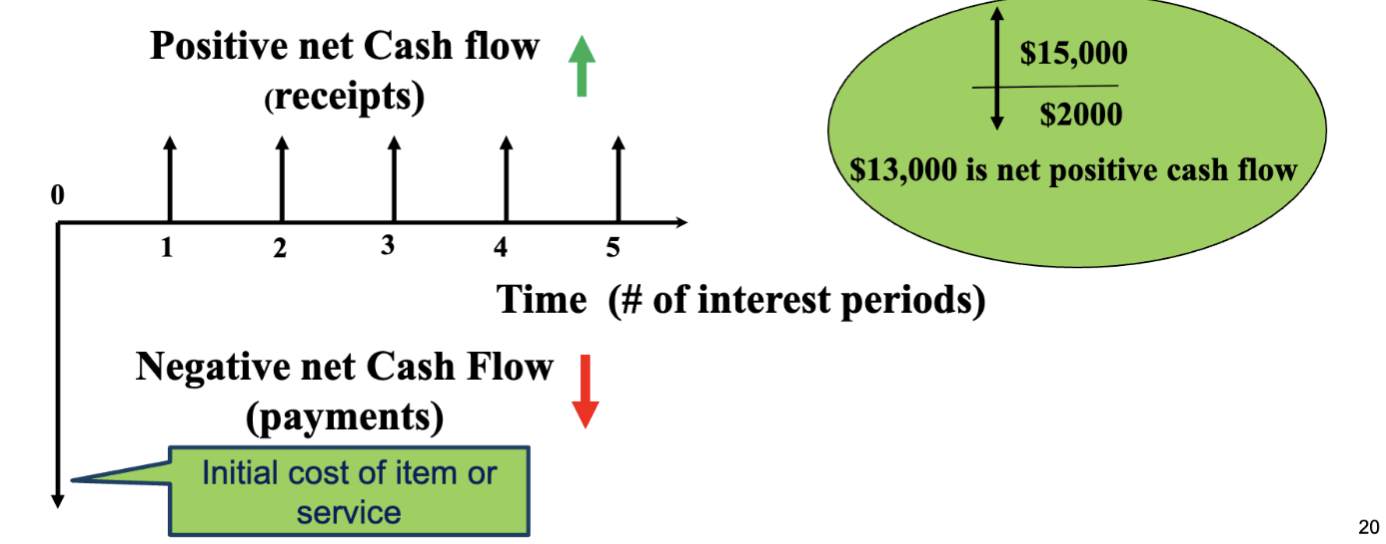
这真的不是离散冲激串吗
现金流图展示了各笔现金流的大小、符号、时间节点,是工程经济分析的基础工具。
具体来说,先是一条分段的时间水平线,按照适当的时间单位划分。每当出现现金流时添加垂直箭头,长度与现金流大小成比例。
在画现金流图的时候,记载的数值是原始的数值,而不是贴现后的数值。所以需要考虑现在的价值和未来的价值的对应关系——仍然是通过复利/贴现的公式互相转换。
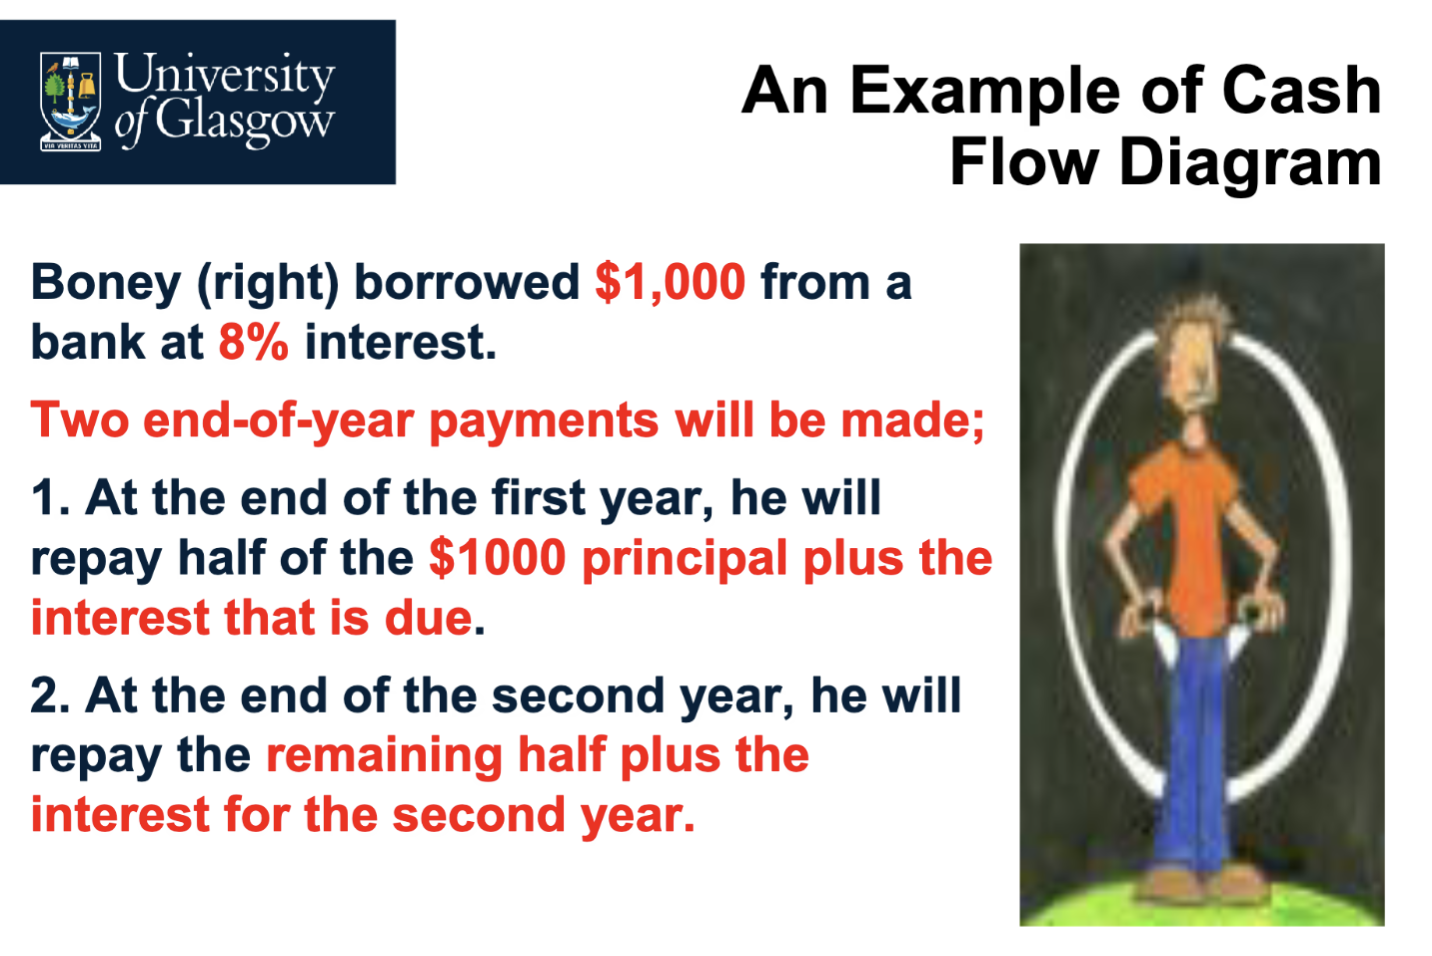
大家都爱的例子来了
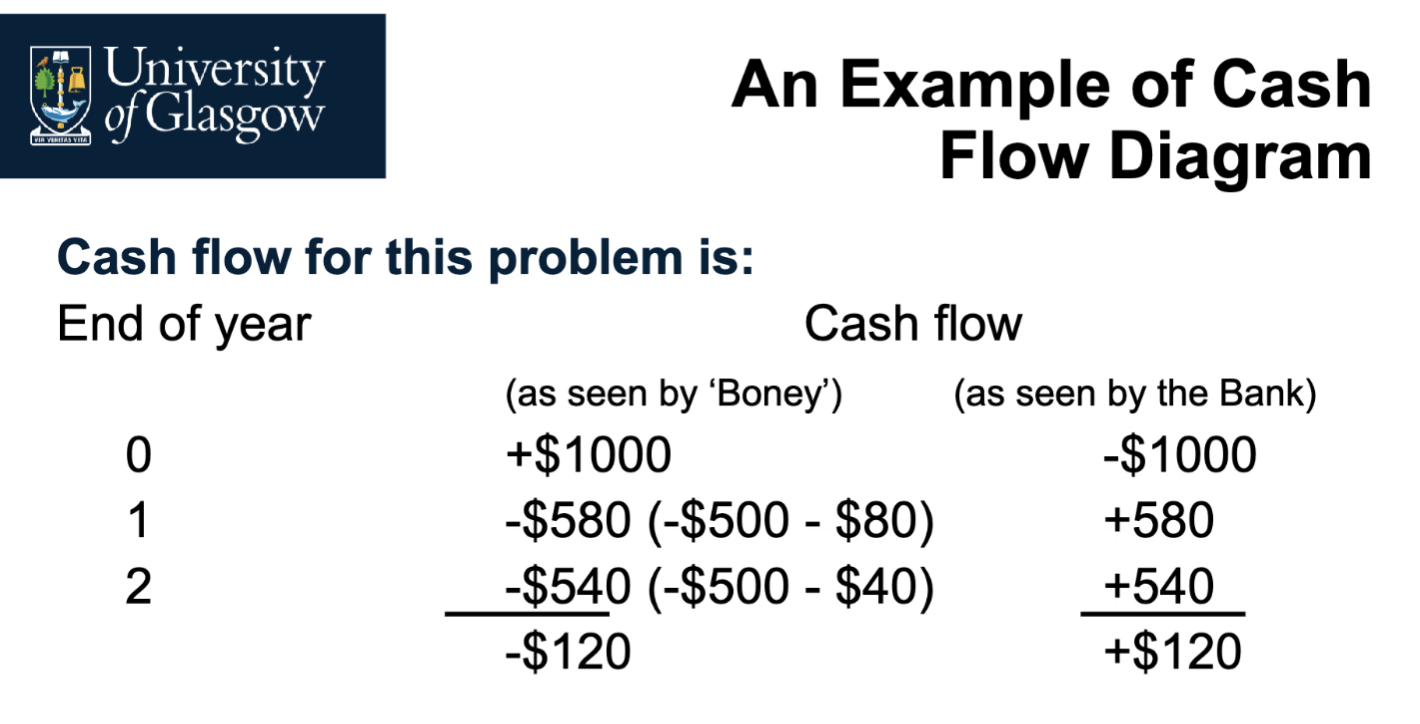
答案
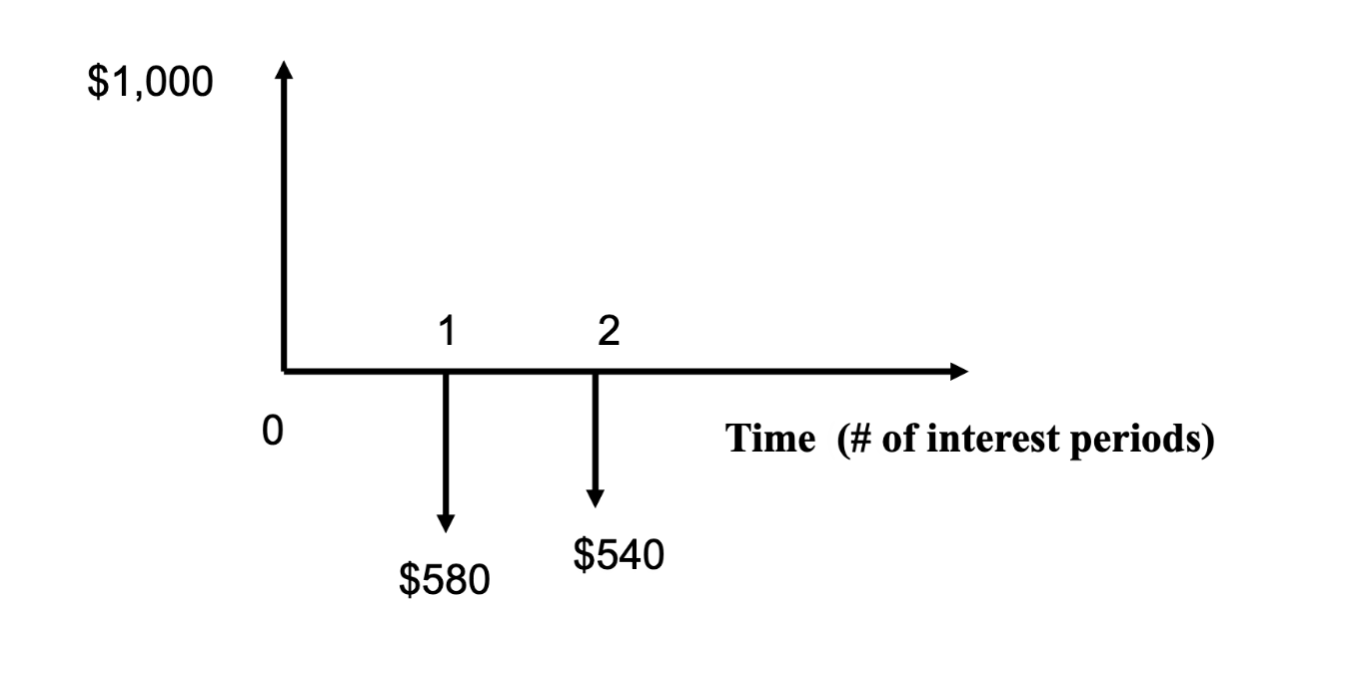
未来总支出价值
非等额
对于非等额的情况,如果要计算现金流的总现值,则使用 的定义公式
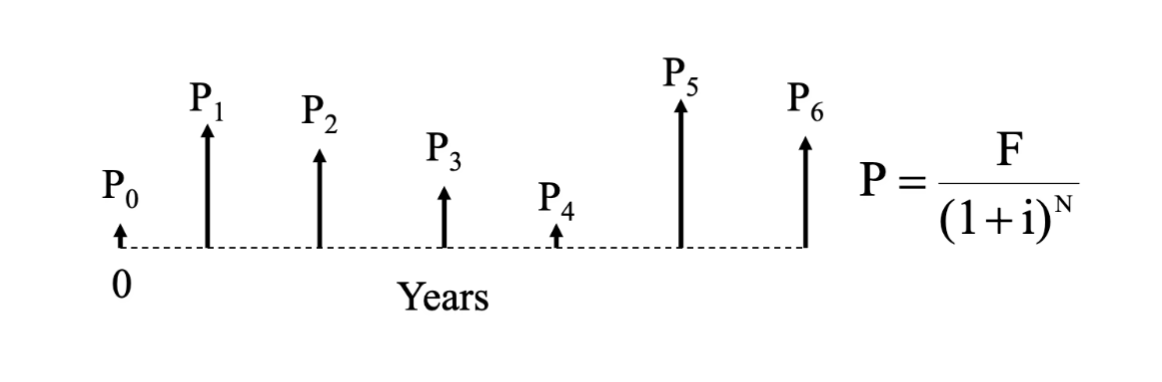
最后,如果要求 N 年后的价值,也就是终值 (Future Worth),则使用复利公式
等额
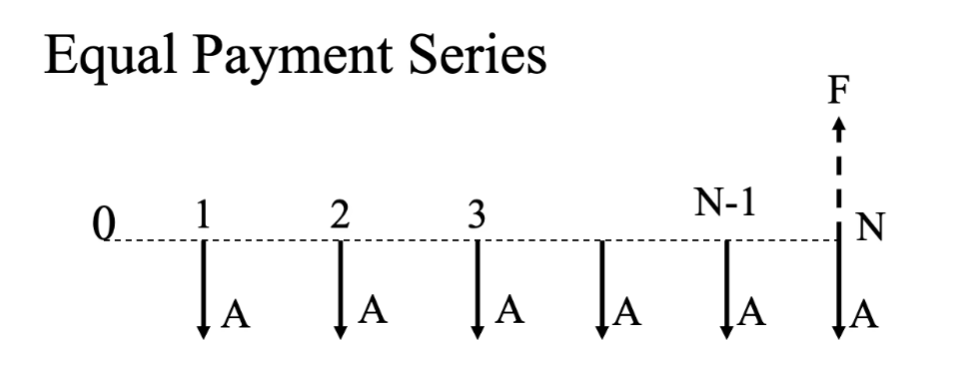
对于等额支出的情况,假设每一笔支出为 ,持续 年,那么在未来第 年时的总支出为
经济等效
一个常见的问题是:你选择哪一个?
- 马上获得 20k 美元
- 十年后获得 50k 美元
- 未来十年每年获得 8k 美元
这个问题类似于实际的现金流比较——我们需要比较不同的现金流,选择更好的。而根据我们之前的分析,一个好的方法是把它们全部转换为现值来分析——因为钱的价值具有时间性,要想实现经济等价性,也就是具有相同的经济影响,需要统一的参考标准。
此时你应该意识到问题了:我们并不知道利率,所以无法做出决策。
以防你热爱课后习题